AI e data center: il rischio energia per crescita e mercati
Il fabbisogno elettrico dei data center potrebbe diventare uno dei principali vincoli alla crescita dell’intelligenza artificiale negli USA. Secondo un’analisi di Morgan Stanley riportata dal Financial Times, nello scenario intermedio sulle soluzioni per accelerare l’accesso all’energia, il deficit di potenza al 2028 sarebbe paragonabile al carico di base di circa 6 New York. Il confronto, costruito su un fabbisogno di 5,5-6 gigawatt per città, dà la misura della distanza che potrebbe aprirsi tra l’espansione dell’hardware e la capacità di alimentarlo.
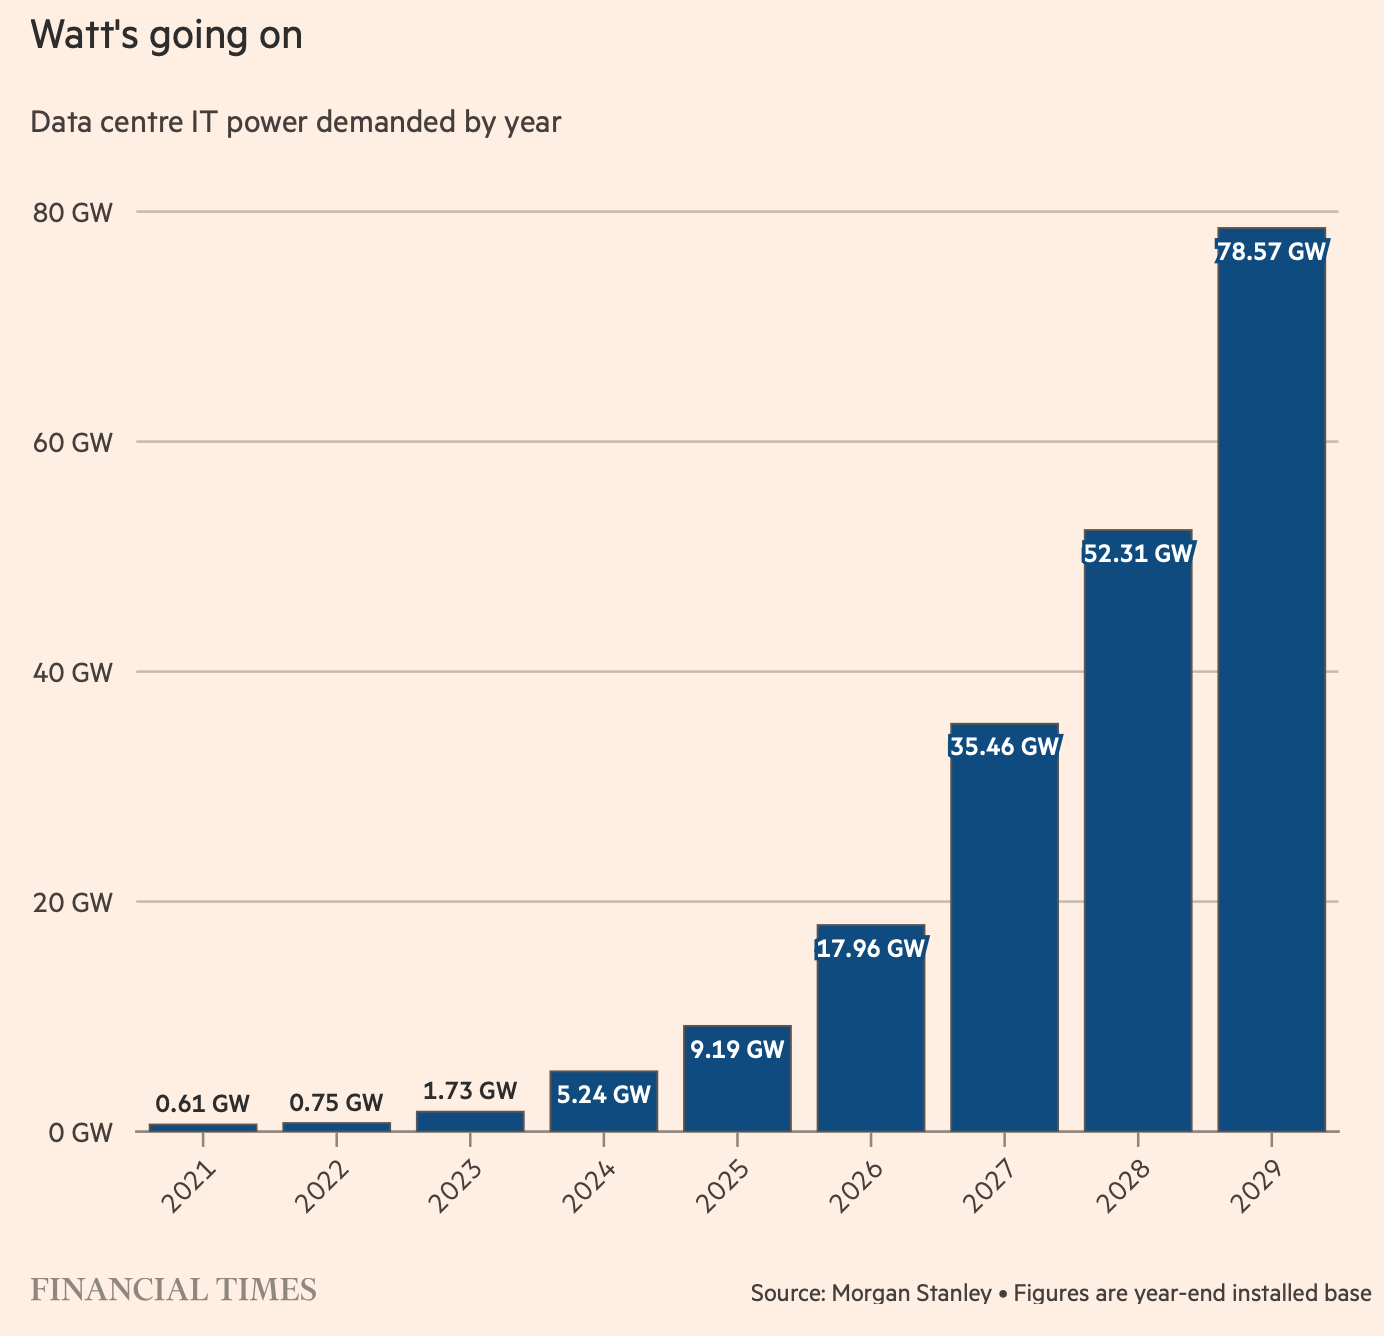
La sua rilevanza finanziaria è immediata: le aspettative di crescita dell’AI presuppongono che chip, server e nuovi impianti possano entrare in funzione nei tempi previsti. Se l’elettricità o le autorizzazioni arrivassero più lentamente, parte della capacità progettata potrebbe restare indisponibile, rinviando ricavi e benefici di produttività.
Efficienza dei chip e crescita della domanda elettrica
Il nodo emerge anche dall’evoluzione tecnologica. Le stime di MS incorporano il maggiore assorbimento dei sistemi basati sulle architetture Nvidia Vera Rubin e Rubin Ultra. L’ipotesi centrale è che gli operatori utilizzino i progressi nell’efficienza dei processori per aumentare la capacità di calcolo installata, anziché ridurre il consumo complessivo di elettricità.
Un chip più efficiente può quindi convivere con un data center più energivoro. Secondo le stime, il passaggio dalla generazione Hopper a Rubin Ultra potrebbe ridurre del 94% il costo complessivo per operazione di calcolo e migliorare di circa 6 volte il numero di token elaborati per watt. Questi vantaggi renderebbero economicamente conveniente utilizzare sistemi più potenti e sviluppare applicazioni più complesse. La riduzione del costo unitario potrebbe così favorire una crescita dei volumi sufficiente ad aumentare la domanda totale di energia.
Memorie, reti ottiche e batterie: le leve dell’efficienza
L’efficienza resta però una risposta concreta al vincolo elettrico. In un approfondimento di Capital Group, si osserva che processori costosi possono consumare energia anche quando attendono i dati necessari per lavorare.
Memorie più veloci e vicine ai chip, insieme ai collegamenti ottici, possono ridurre queste inefficienze e aumentare il calcolo ottenuto dalla potenza disponibile. Questo non smentisce il meccanismo descritto dal FT: il miglioramento per singola operazione può accompagnarsi a un aumento dei consumi totali se i volumi crescono più rapidamente.
Capital Group aggiunge una leva meno evidente: rendere flessibile la domanda di elettricità potrebbe accelerare l’allacciamento di nuovi impianti. Rinviare elaborazioni non urgenti, spostarle fra sedi o utilizzare temporaneamente batterie e generazione locale consentirebbe di ridurre il prelievo dalla rete nelle ore di punta. Le batterie assumerebbero così un ruolo operativo, oltre a quello di riserva. Il beneficio resta condizionato alla credibilità degli impegni verso le utility, alle regole contrattuali e all’affidabilità del servizio.
Nuova potenza elettrica: le stime al 2028 e al 2030
La risposta dipende anche dai tempi con cui nuova potenza può essere resa disponibile. MS considera celle a combustibile, turbine a gas e collegamenti diretti con impianti nucleari tra le soluzioni. Nel modello descritto, le celle a combustibile di Bloom Energy potrebbero aggiungere 5 gigawatt entro il 2028, mentre altri 2 gigawatt potrebbero arrivare da data center collocati presso centrali nucleari e alimentati direttamente dagli impianti.
Una parte delle soluzioni ipotizzate dipende da programmi non ancora annunciati e da tecnologie non ancora disponibili in forma commerciale.
Allianz Global Investors introduce una prospettiva meno pessimistica sul medio periodo. In particolare, segnala che le utility prevedono capacità sufficiente, con 133 gigawatt di offerta utilizzabile attesi entro il 2030, pur indicando vincoli fino all’inizio del 2028.
La distanza fra queste due scadenze è rilevante per gli investimenti: una capacità adeguata a fine decennio non garantisce che i progetti possano partire nei tempi desiderati. Il dato non è direttamente confrontabile con il deficit al 2028 riportato dal FT, perché cambiano orizzonte e perimetro delle stime. Allianz rileva inoltre che alcuni grandi operatori stanno cercando alimentazione dedicata fuori dalla rete, anche attraverso celle a combustibile.
Data center modulari: tempi di costruzione e opportunità per i fornitori
Anche superare il vincolo elettrico può far emergere un ostacolo successivo. Bernstein sostiene che la generazione sul posto stia attenuando la scarsità di potenza, spostando il limite verso i tempi di costruzione e la disponibilità di manodopera specializzata.
È una lettura diversa da quella centrata sul deficit energetico: secondo gli analisti, trasferire una parte del lavoro dai cantieri alle fabbriche, attraverso moduli prefabbricati, potrebbe ridurre del 30–60% i tempi di realizzazione.
La modularizzazione cambierebbe anche la distribuzione dei ricavi nella filiera. Bernstein vede il passaggio dall’acquisto di singoli componenti a quello di sistemi integrati come un’opportunità soprattutto per Schneider Electric, Vertiv ed Eaton.
La capacità di fornire e coordinare più elementi dell’impianto diventerebbe un fattore competitivo. Gli analisti avvertono però che l’aumento della capacità produttiva e dei costi commerciali può attenuare i benefici iniziali sui margini: l’esposizione al tema, da sola, non garantisce un miglioramento della redditività.
Vincoli politici ai data center: gli effetti su imprese e credito
Alla disponibilità fisica di energia si aggiunge il consenso necessario per costruire. Morgan Stanley analizza come le preoccupazioni per elettricità, acqua, uso del territorio e costi locali possano tradursi in limiti politici e regolamentari allo sviluppo dei data center. Gli analisti precisano che un rallentamento per queste ragioni non rappresenta il loro scenario di base, pur essendo un rischio ormai non trascurabile. La scarsità di capacità potrebbe quindi protrarsi anche in presenza di domanda elevata e capitali disponibili.
Le conseguenze sarebbero diverse da quelle di un normale rallentamento degli investimenti causato dalla debolezza della domanda. Se l’offerta di calcolo crescesse meno del previsto, gli operatori che dispongono già di capacità funzionante potrebbero beneficiare del suo maggiore valore economico e di un rafforzamento del potere di prezzo.
Le imprese che intendono adottare l’AI potrebbero invece dover affrontare costi più elevati e minore disponibilità dei servizi, con un ritardo nei guadagni di produttività. È una possibile redistribuzione dei benefici lungo la filiera, non un vantaggio uniforme per tutto il settore tecnologico.
Anche l’effetto sul credito potrebbe risultare meno intuitivo. Morgan Stanley osserva che un rallentamento della costruzione dei data center ridurrebbe il fabbisogno di capitale e le emissioni obbligazionarie.
Se parte della pressione sugli spread dipendesse dall’elevata offerta di nuovi titoli, emissioni inferiori alle attese potrebbero attenuarla. Questo eventuale sostegno tecnico al mercato del credito potrebbe coesistere con un contributo più debole degli investimenti AI alla crescita economica.
Nucleare e uranio: opportunità e rischi per il Kazakhstan
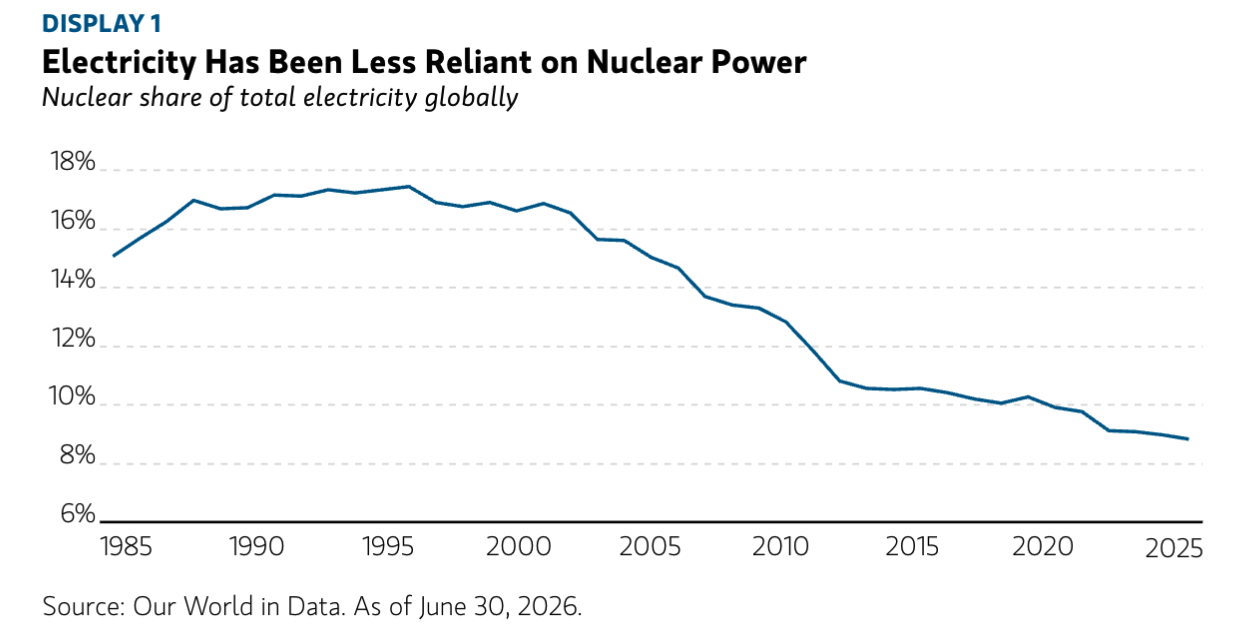
Il bisogno di un’alimentazione continua contribuisce intanto a riportare il nucleare al centro delle strategie energetiche. In The Atomic Steppe, pubblicato a settembre da Morgan Stanley Investment Management, viene collegato il rinnovato interesse per questa fonte sia alla domanda dell’AI che alla sicurezza degli approvvigionamenti.
Per i data center conta poter utilizzare le apparecchiature senza interruzioni, oltre alla quantità complessiva di energia disponibile. Questa fonte di energia richiede un ingente investimento iniziale. Il suo ruolo strutturale non basta quindi a dimostrare che il divario elettrico previsto per il 2028 verrà colmato.
L’espansione del nucleare sposterebbe inoltre parte dell’attenzione sulla filiera del combustibile. La ricerca individua nel Kazakhstan un potenziale beneficiario, richiamando il 39% della produzione mondiale di uranio attribuito al Paese nel 2024 e il vantaggio di costo dei suoi metodi estrattivi. La stessa analisi segnala però la dipendenza storica della logistica dalle rotte russe, i rischi fiscali, le strutture delle joint venture e il delicato equilibrio geopolitico.
Una maggiore domanda di energia nucleare non eliminerebbe dunque i vincoli di approvvigionamento, ma renderebbe più rilevanti quelli legati al combustibile.
Per i mercati, la variabile decisiva resta la capacità di trasformare gli investimenti annunciati in potenza e capacità di calcolo effettivamente disponibili. Lungo questo percorso, gli ostacoli non mancano: accesso all’energia, efficienza, realizzazione degli impianti e autorizzazioni. Il vantaggio potrebbe concentrarsi sugli operatori capaci di rendere operativa nuova capacità nei tempi richiesti, mentre per gli utilizzatori finali i benefici di produttività potrebbero arrivare più tardi.
Fonti: Financial Times e ricerche Morgan Stanley, Bernstein, Allianz e Capital Group
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.