Oura e l’IPO rinviata: cosa pesa sulla valutazione da 15 miliardi
Il rinvio dell’IPO di Oura mette al centro una questione che va oltre la disponibilità degli investitori a finanziare la crescita: quanto vale un produttore di anelli intelligenti che vuole essere riconosciuto come piattaforma per la salute?
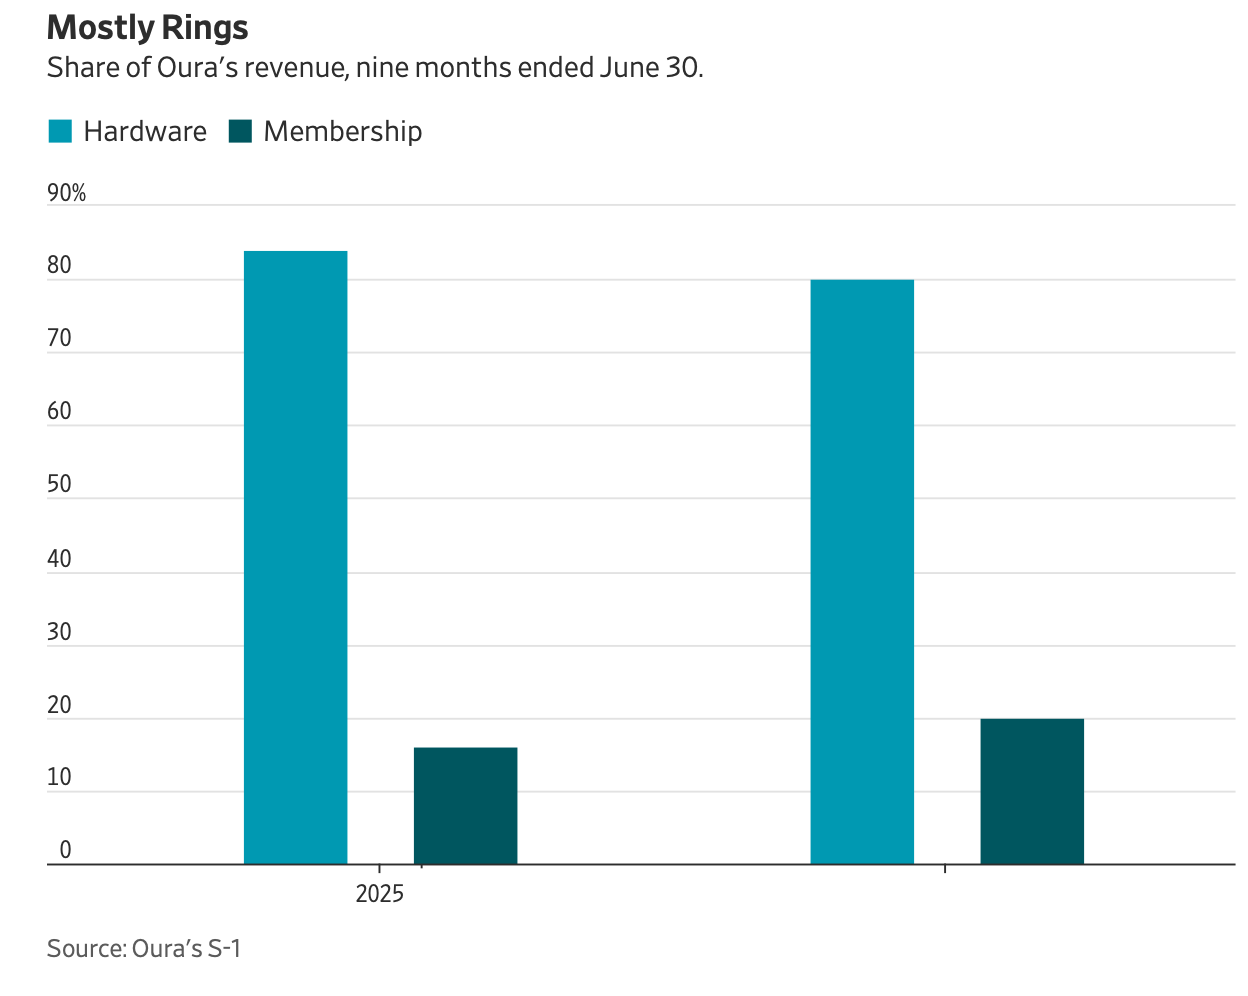
Nei 9 mesi chiusi il 30 giugno 2026, i ricavi sono aumentati del 74% a 1,21 miliardi di dollari e l’utile netto è salito da 1,6 a 60,8 milioni. Sono numeri solidi, ma una valutazione intorno ai 15 miliardi richiede che la crescita si traduca in una redditività duratura. Circa l’80% del fatturato continua infatti a provenire dall’hardware.
La sostenibilità del prezzo richiesto dipende dalla capacità di trasformare il successo dell’anello in un rapporto duraturo con gli utenti, con ricavi ricorrenti e una redditività crescente.
Il modello di Oura: anelli intelligenti e abbonamenti
Fondata in Finlandia nel 2013 e oggi con sede a San Francisco, Oura è guidata dal 2022 da Tom Hale. La società sviluppa dispositivi indossabili che raccolgono segnali come frequenza cardiaca, temperatura corporea e movimento, utilizzandoli per elaborare informazioni su sonno, recupero, attività e stress.
Il prodotto combina un oggetto discreto, utilizzabile anche durante la notte, con un’applicazione che interpreta i dati. L’espansione verso salute metabolica e femminile amplia gli impieghi potenziali, ma richiede di distinguere il monitoraggio del benessere dalla diagnosi e dall’efficacia clinica: misurare un fenomeno e dimostrare che quelle informazioni migliorano la salute sono due passaggi diversi.
L’anello rimane il punto di accesso all’intero sistema. Oura Ring 5, lanciato a giugno 2026, costa da 399 a 499 dollari a seconda della versione. L’abbonamento si paga 5,99 dollari al mese oppure 69,99 dollari l’anno.
L’acquisto genera quindi un primo ricavo, mentre l’accesso continuativo alle funzioni dell’app alimenta la componente ricorrente. Oltre il 94% degli utenti che attivano l’anello passa a un abbonamento a pagamento. A giugno gli abbonati erano 5 milioni, contro 2,5 milioni un anno prima: nell’aggiornamento di settembre la società ne ha indicati 5,7 milioni.
La fidelizzazione a 12 mesi si colloca intorno all’85% e nei primi tre trimestri dell’esercizio 2026 gli utenti hanno aperto l’app mediamente oltre 3,5 volte al giorno. Sono segnali di un utilizzo che prosegue dopo l’acquisto, anche se non eliminano il rischio di abbandono.
La clientela è composta per il 72% da donne e per il 69% da persone di almeno 30 anni: un profilo che sostiene l’espansione oltre il pubblico degli appassionati di fitness. Secondo Bloomberg Intelligence, la base di utenti ha generato quasi 42 miliardi di ore di dati biometrici, un patrimonio utile a sviluppare algoritmi e nuove funzioni senza richiedere necessariamente un nuovo dispositivo.
Ricavi, margini e cassa: i numeri della crescita
La crescita economica è stata rapida. I ricavi dell’esercizio fiscale 2024 erano pari a 406,8 milioni di dollari, nel 2025 sono arrivati a 907,9 milioni. Nello stesso periodo gli anelli venduti sono passati da circa 1 milione a 2,3 milioni e gli abbonati da 1,3 a 2,9 milioni.
Nei 9 mesi al giugno 2026 le vendite di anelli hanno raggiunto 3,1 milioni di unità, rispetto a 1,8 milioni nello stesso periodo del 2025. L’hardware ha prodotto circa 974 milioni di ricavi, in aumento del 65%, mentre gli abbonamenti hanno generato 240,5 milioni, con una crescita del 121%. A settembre Oura prevedeva per l’intero esercizio fiscale 2026 un aumento dei ricavi del 90%.
La composizione dei margini spiega perché il mercato osservi soprattutto gli abbonamenti. Nei 9 mesi chiusi a giugno 2026, il margine lordo degli abbonamenti è stato pari all’89%, contro circa il 46% dell’hardware, secondo i dati riportati da Bloomberg Intelligence.
Pur rappresentando 1/5 dei ricavi, i servizi producono circa 1/3 dell’utile lordo. Nei 9 mesi il margine lordo complessivo è salito di 4 punti percentuali al 55%, con un incremento dell’utile lordo dell’86%. Una maggiore incidenza dei servizi può quindi migliorare la qualità economica della crescita, purché il costo per acquisire e mantenere gli utenti non assorba il beneficio.
Questo passaggio non è ancora pienamente visibile nella redditività operativa. Nello stesso periodo, il margine EBITDA adjusted è sceso dal 12% al 9%, risentendo delle spese per il lancio di Ring 5, della ricerca e sviluppo e dei costi aziendali.
La spesa di marketing equivale a circa il 20% dei ricavi. Il miglioramento del margine lordo convive dunque con investimenti rilevanti per sostenere la domanda e ampliare la piattaforma. L’utile netto di 60,8 milioni corrisponde a circa il 5% del fatturato: Oura è profittevole, ma la sua economia resta diversa da quella di un’attività software già matura.
Anche i canali di vendita si sono ampliati. Nel prospetto finanziario di Bloomberg, circa il 60% dei ricavi dei 9 mesi al giugno 2026 proviene dal canale diretto al consumatore e il 40% da quello all’ingrosso, che comprende rivenditori e partner aziendali. La distribuzione più estesa facilita l’acquisizione di clienti, ma non elimina la necessità di investire sul marchio.
La cassa operativa offre un ulteriore elemento di solidità. Nei 9 mesi al giugno 2026 il flusso di cassa delle attività operative è stato pari a circa 328 milioni di dollari, contro 135,3 milioni un anno prima. A fine giugno la liquidità ammontava a circa 372 milioni, mentre risultavano utilizzati 375 milioni della linea di credito revolving da 500 milioni. La disponibilità finanziaria va pertanto letta insieme al debito, senza confondere l’intero plafond della linea con risorse ancora utilizzabili.
Il mercato degli smart ring e le opportunità di espansione
Oura occupa una posizione dominante in una categoria ancora relativamente piccola. Bloomberg Intelligence indica una quota del 67% dei volumi e di circa il 77% del fatturato mondiale degli anelli intelligenti nei dodici mesi terminati a giugno 2026.
Nelle stime di mercato riportate da Bloomberg, gli smart ring valevano circa 1,5 miliardi di dollari nel 2025, all’interno di un settore dei dispositivi indossabili da circa 70 miliardi. Le proiezioni al 2030 indicano rispettivamente circa 2,1 e 82 miliardi, ma gli analisti ritengono che la crescita degli anelli possa superare queste attese.
Il riferimento di Oura a mercati adiacenti della salute superiori a 90 miliardi di dollari nel 2026 riguarda invece un perimetro molto più ampio. Non rappresenta il mercato attuale degli anelli, né una domanda automaticamente accessibile. Per raggiungere quelle opportunità occorrono servizi, partner e modelli di pagamento ulteriori.
Anche l’espansione geografica richiede investimenti: secondo Bloomberg, meno del 20% delle vendite hardware proviene da fuori degli Stati Uniti. Esiste quindi spazio per crescere, ma distribuzione, adattamento dell’offerta e notorietà del marchio hanno un costo.
Dai capitali privati al rinvio dell’IPO di Oura
È su queste aspettative che si è costruita la progressione della valutazione privata. Nel 2021 un aumento di capitale da 100 milioni di dollari aveva valorizzato Oura circa 800 milioni. Nel dicembre 2024 il round da 200 milioni, che comprendeva l’investimento di 75 milioni di Dexcom, aveva portato la valutazione a circa 5,2 miliardi.
A ottobre 2025 la raccolta di altri 900 milioni l’aveva spinta a 11 miliardi. Nel febbraio 2026 un’operazione secondaria da 534 milioni ha poi fornito liquidità a investitori e dipendenti a un prezzo inferiore di circa il 25% rispetto a quello delle azioni del precedente round.
Il progetto di quotazione avrebbe dovuto segnare un ulteriore avanzamento. Oura ha reso pubblica la documentazione per l’IPO il 3 settembre 2026, puntando al Nasdaq con il ticker OURA.
I termini successivamente proposti prevedevano 50 milioni di azioni a 40–44 dollari, per un’offerta complessiva da 2–2,2 miliardi. Nella ricostruzione di Bloomberg Intelligence, l’intervallo corrispondeva a una valutazione di 13,7–15,1 miliardi. Il 29 settembre la società ha annunciato il rinvio, richiamando l’incertezza del mercato delle nuove quotazioni. Al 7 ottobre il debutto resta sospeso.
La struttura dell’operazione chiarisce anche chi ne avrebbe beneficiato nell’immediato. Solo 13,5 milioni delle azioni offerte sarebbero state di nuova emissione. I restanti 36,5 milioni, il 73% del totale, sarebbero stati venduti da azionisti esistenti.
Al prezzo centrale di 42 dollari, la raccolta lorda della società sarebbe stata di circa 567 milioni. Il piano prevedeva di destinare circa 526,4 milioni dei proventi netti agli obblighi fiscali collegati alla maturazione di assegnazioni azionarie ai dipendenti, lasciando circa 6,2 milioni per gli impieghi aziendali generali dopo tali pagamenti e i costi dell’offerta. L’IPO aveva dunque soprattutto una funzione di liquidità e riassetto del capitale, più che di finanziamento dell’espansione.
Valutazione e multipli: le attese su crescita e redditività
Il contesto di mercato può aver contribuito al rinvio, ma non esaurisce il problema della valutazione. Bloomberg ha riportato una domanda pari a quattro volte l’offerta prevista, mentre tra le interpretazioni del mancato debutto emerge la difficoltà di trovare un numero sufficiente di compratori alle condizioni desiderate.
I due elementi non sono necessariamente incompatibili: manifestare interesse per un collocamento non equivale ad accettarne qualsiasi prezzo. Il rialzo dei rendimenti dei Treasury e la volatilità del petrolio legata alle interruzioni dei flussi nello Stretto di Hormuz hanno reso più incerto il contesto.
La valutazione proposta equivaleva a circa 10 volte i ricavi degli ultimi 12 mesi. Guardando avanti, Bloomberg Intelligence stimava ricavi 2027 intorno a 2,6 miliardi di dollari, di cui circa 1,9 miliardi dall’hardware e 650 milioni dagli abbonamenti.
Le due componenti sarebbero cresciute rispettivamente del 46% e del 91% rispetto alle stime 2026. Su questa base, il multiplo scendeva a circa 5,6 volte le vendite, vicino ai circa 5,9 di Garmin e Dexcom. Il confronto diventa quindi meno oneroso solo incorporando un’espansione ancora molto sostenuta.
La redditività impone una verifica più severa. Bloomberg prevede per il 2027 un EBITDA adjusted di 263 milioni, in crescita del 75%, ma il rapporto tra valore azionario ed EBITDA restava intorno a 55 volte, contro 18,5 volte per il gruppo di confronto, composto da Garmin, Dexcom, ResMed e iRhythm.
Per allinearsi a quel multiplo, mantenendo la valutazione ipotizzata, sarebbero serviti circa 750–800 milioni di EBITDA, un livello che Bloomberg giudica improbabile nel 2027. Il tema non è quindi soltanto la crescita dei ricavi: il prezzo richiesto anticipa una capacità di trasformarli in profitti che deve ancora consolidarsi.
Il rischio monoprodotto e il ruolo degli abbonamenti
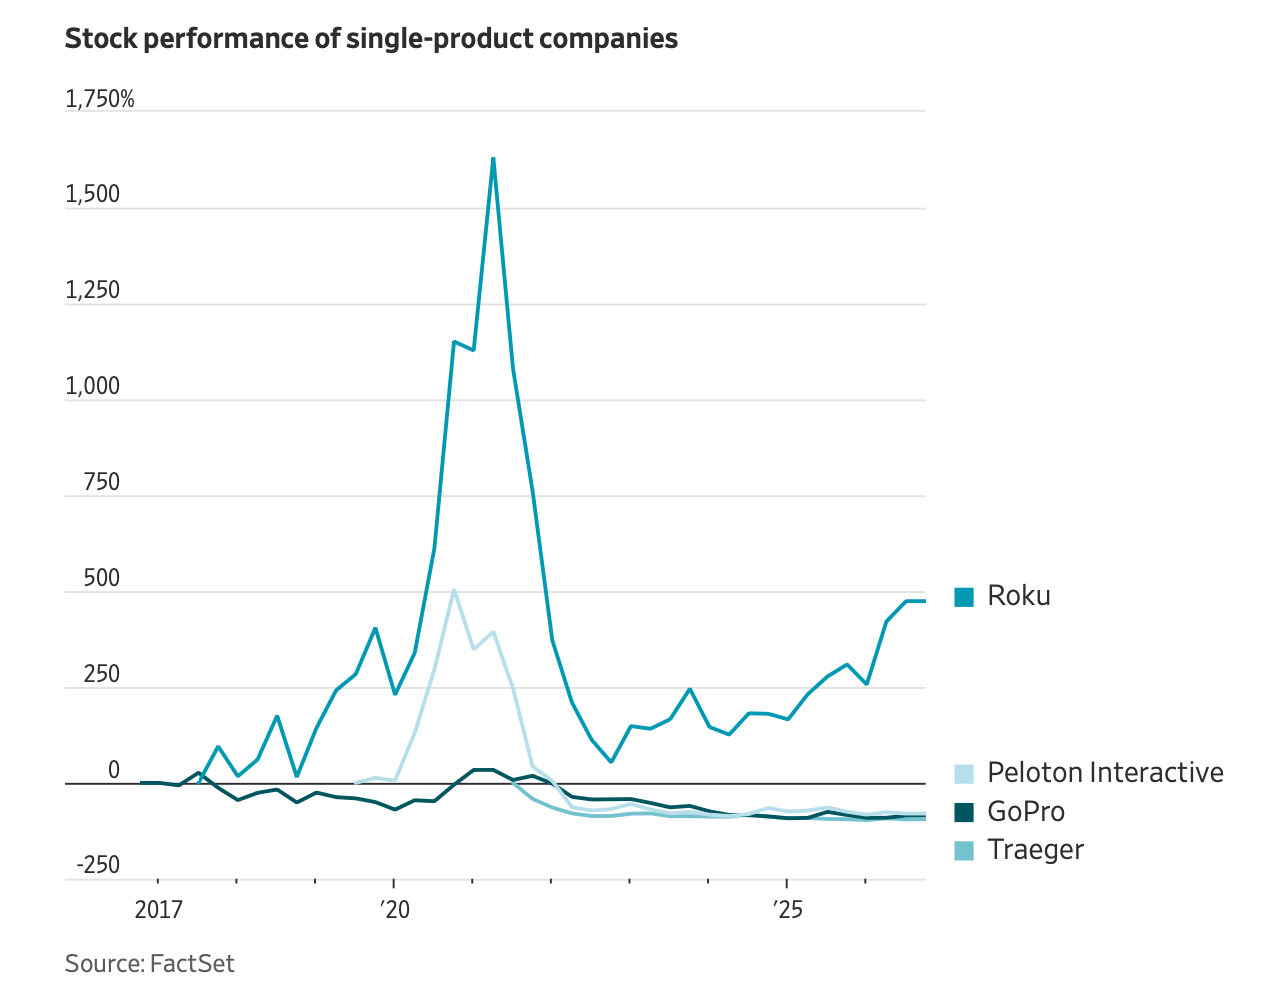
Qui entra in gioco la questione delle società monoprodotto. La specializzazione consente di concentrare ricerca, marketing e identità del marchio, ma espone l’intera azienda alla domanda di una sola categoria.
Peloton, Fitbit, GoPro e Casper mostrano, con modelli differenti, quanto possa essere difficile prolungare il successo iniziale di un prodotto di consumo. Un’analisi storica su 13 società di questo tipo riporta, sull’orizzonte di 5 anni dall’IPO, una performance media del −32%, contro il +49% del mercato.
Per oltre 1.200 altre IPO il rendimento medio risulta del +68%. Il campione ristretto non consente di trasformare il precedente in una previsione su Oura, ma richiama il rischio di pagare come strutturale una fase eccezionale della domanda.
L’abbonamento attenua questo rischio, senza cancellarlo. Oura continua ad avere bisogno di nuovi utilizzatori e, nel tempo, di sostituzioni dell’hardware. Secondo Bloomberg, soltanto l’11% degli acquisti riguarda clienti già esistenti: il dato segnala un mercato ancora in espansione, ma lascia aperta la verifica del ciclo di rinnovo.
Conservare la cronologia del sonno e degli altri parametri può favorire la permanenza, mentre la disponibilità di dispositivi concorrenti senza canone può ridurre la propensione a pagare. Per sostenere il prezzo occorre che l’app continui a offrire un’utilità percepita, anche quando l’effetto novità dell’anello si attenua.
La storia delle società specializzate suggerisce anche possibili evoluzioni. Garmin ha ampliato il proprio raggio d’azione dalla navigazione a fitness, attività all’aperto, aviazione e nautica, Roku ha costruito un’attività pubblicitaria intorno alla distribuzione dei contenuti.
Per Oura la diversificazione più coerente passa dall’aumento degli usi e dei servizi associati ai dati. L’azienda può restare concentrata su un dispositivo, ma dipendere meno dalla sua singola vendita se riesce a generare ricavi da molteplici applicazioni e categorie di clienti.
Le partnership per diventare una piattaforma della salute
Le partnership indicano questa direzione. L’integrazione con Dexcom consente di affiancare alle informazioni dell’anello i dati glicemici provenienti dal sensore esterno Stelo: non significa che l’anello misuri direttamente il glucosio.
Health Panels, realizzato con Quest Diagnostics, integra 50 biomarcatori ricavati da esami di laboratorio. La collaborazione con Natural Cycles collega invece i dati di temperatura al monitoraggio della fertilità. Le acquisizioni di Veri, Doublepoint e Galen AI ampliano rispettivamente le competenze nella salute metabolica, nel riconoscimento dei gesti e nell’organizzazione delle informazioni sanitarie.
Un ulteriore sviluppo riguarda i soggetti che potrebbero pagare per questi servizi. Lavorare con assicurazioni, operatori sanitari e datori di lavoro può ridurre la dipendenza dalla spesa discrezionale del consumatore, a condizione di documentare benefici clinici o economici.
Il Dipartimento della Difesa statunitense è già un importante cliente aziendale, con decine di migliaia di anelli distribuiti. L’investimento di Eli Lilly rafforza inoltre i collegamenti con il settore farmaceutico. L’interesse strategico e la monetizzazione effettiva restano piani distinti.
Concorrenza, dati personali e contenziosi sui brevetti
La concorrenza può intervenire sia sul prezzo che sui servizi. Samsung, Ultrahuman e RingConn competono negli anelli, mentre Whoop, Fitbit e Garmin offrono altre forme di monitoraggio continuativo.
Apple dispone di una base di utenti e di un ecosistema sanitario che possono ampliare la pressione competitiva anche senza un anello dedicato. La disponibilità di alternative senza abbonamento obbligatorio rende ancora più importante la qualità dell’analisi fornita da Oura. Parallelamente, l’accumulo di dati biometrici sensibili accresce gli obblighi di protezione delle informazioni e il potenziale danno reputazionale di eventuali incidenti.
I brevetti costituiscono una difesa, ma non garantiscono l’esclusione duratura dei concorrenti. Bloomberg indica oltre 1.140 brevetti e domande di brevetto e segnala due procedimenti contrapposti tra Oura e Samsung presso la commissione statunitense per il commercio internazionale.
Le decisioni iniziali sono attese rispettivamente il 20 novembre 2026 e il 15 gennaio 2027. Nella valutazione di settembre, Bloomberg attribuiva il 60% di probabilità a un pronunciamento favorevole a Oura a sostegno di un divieto d’importazione, ma solo il 30% a un impatto significativo sulle vendite americane di Samsung, che potrebbe ricorrere a un prodotto ridisegnato. Il valore dei contenziosi può quindi manifestarsi anche attraverso licenze e accordi.
Per un eventuale ritorno sul mercato, Oura dovrà rendere più convincente il collegamento tra crescita degli utenti, ricavi ricorrenti e margini. La quota degli abbonamenti, la fidelizzazione, il costo di acquisizione dei clienti e la redditività dopo gli investimenti saranno più indicativi della sola espansione delle vendite di anelli.
Sul versante sanitario, conterà la capacità di ottenere pagamenti per servizi che producano benefici dimostrabili. Sono questi risultati a poter sostenere una valutazione da piattaforma della salute: finché il valore economico resterà prevalentemente legato all’hardware, il prezzo di un’eventuale IPO dovrà remunerare anche il rischio tipico delle società mono
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.