USA: compagnie aeree tra caro carburante e sfide sui margini
Le compagnie aeree statunitensi stanno affrontando uno shock dei costi che sta mettendo alla prova modelli di business diversi. Delta, United e American possono contare su cabine premium, clientela aziendale e programmi fedeltà per assorbire parte del rincaro del carburante.
I vettori low cost hanno meno margine per aumentare le tariffe senza perdere passeggeri e vedono ridursi il vantaggio sul costo del lavoro. Il recupero degli utili dipenderà quindi dalla capacità di migliorare i ricavi per posto offerto, controllare l’espansione della rete e finanziare gli investimenti necessari a rendere la flotta più efficiente.
La distinzione emerge in un’analisi di Bloomberg Intelligence: un allentamento dei costi energetici potrebbe favorire i risultati del secondo semestre 2026, ma non eliminerebbe la pressione dei salari e i vincoli nelle consegne degli aeromobili. Per gli investitori, l’andamento del petrolio è soltanto una delle variabili da seguire. Contano anche la composizione della clientela, la qualità dei ricavi e la solidità finanziaria con cui ogni compagnia affronta il ciclo.
Il carburante resta il principale fattore di volatilità
Il rincaro energetico ha modificato rapidamente le condizioni operative del settore. Nell’analisi dell’8 giugno, BI indicava per il carburante aereo spot della costa statunitense del Golfo una media di 3,82 dollari per gallone nel secondo trimestre, contro 2,11 dollari del 2° semestre 2025.
La pressione deriva sia dal greggio che dal differenziale tra il prezzo dei prodotti raffinati e quello del petrolio, il cosiddetto crack spread. Nella stessa rilevazione, Bloomberg stimava questo valore per il jet fuel a circa 1,36 dollari per gallone, contro 0,55 dollari nel periodo dal 2° al 4° trimestre 2025. Le difficoltà della raffinazione e dei collegamenti attraverso lo Stretto di Hormuz contribuiscono quindi ad amplificare il rincaro rispetto alla materia prima. Un calo del petrolio, da solo, non garantisce una riduzione equivalente del costo del carburante per gli aerei.
La sensibilità dei margini è elevata. Nello scenario costruito da BI, con jet fuel intorno a 3,80 dollari per gallone, viene stimata una pressione sui margini operativi nell’ordine di 7-11 punti percentuali fino a fine anno. Con un ritorno a circa 2,17 dollari nel secondo semestre, l’effetto stimato scendeva sotto 1 punto percentuale. Si tratta di scenari condizionati al prezzo del carburante, che non includono gli effetti degli altri costi, e non di una contrazione già registrata da tutti i vettori.
La successiva analisi del 6 luglio assumeva un contesto diverso: il cessate il fuoco tra USA e Iran e un eventuale contenimento dei prezzi energetici avrebbero potuto sostenere gli utili nella seconda metà dell’anno. Il confronto tra le due letture mostra quanto le prospettive dipendano dalle condizioni di approvvigionamento e dalla durata dell’allentamento delle tensioni.
Premium e fedeltà cambiano la capacità di recuperare i costi
Il rincaro del carburante colpisce tutti, ma la possibilità di trasferirlo sui ricavi varia. I grandi vettori di rete dispongono di una combinazione di passeggeri corporate, collegamenti internazionali e servizi premium generalmente meno sensibili al prezzo rispetto alla clientela leisure più attenta al costo del biglietto. A questa base si aggiungono i programmi fedeltà e le carte di credito associate, che diversificano le entrate rispetto alla sola vendita del volo.
Bloomberg Intelligence riportava che Delta, United e American puntavano a recuperare il 40-50% dell’incremento dei costi del carburante nel secondo trimestre attraverso interventi sui ricavi. Le aspettative espresse dalle società nelle conference call del primo trimestre indicavano un recupero vicino al 100% nel 4°.
Per JetBlue l’obiettivo iniziale era del 30-40%, per Frontier del 35-45%, mentre il recupero completo per i low cost veniva collocato all’inizio del 2027. Sono indicazioni formulate prima dei risultati successivi, utili a descrivere le differenze tra i modelli operativi.
I dati commerciali più recenti sostengono la centralità della clientela a maggiore spesa. Per United, la sintesi del comunicato sui risultati del secondo trimestre 2026 indica ricavi premium in aumento del 16% e quelli da contratti aziendali in crescita del 27%. Questi incrementi non misurano direttamente il miglioramento dei margini, ma mostrano perché il mix dei passeggeri possa fare la differenza quando aumentano i costi.
La domanda resta tuttavia disomogenea. È presente una maggiore tenuta dei viaggiatori con redditi elevati e più difficoltà per quelli con minore capacità di spesa. L’espansione delle cabine superiori ha quindi una logica commerciale, ma la crescita simultanea dell’offerta premium di più concorrenti potrebbe rendere più difficile difendere le tariffe. Il beneficio dipenderà dalla domanda sulle singole rotte e dalla qualità del servizio, oltre che dal numero di posti installati.
Ridurre i posti può aiutare le tariffe ma aumentare i costi unitari
La gestione della capacità rappresenta il principale compromesso operativo. Ridurre i posti disponibili può sostenere le tariffe, ma distribuisce parte dei costi su un’attività più contenuta. Al contrario, ampliare la rete o utilizzare aerei più capienti può migliorare l’efficienza, con il rischio di indebolire i ricavi per posto se l’offerta cresce più della domanda.
Nei programmi domestici rilevati da Bloomberg Intelligence, i vettori full service prevedevano una crescita dei posti del 2,9% nel secondo trimestre e del 2,6% nel terzo. Per i low cost le variazioni programmate erano invece negative, rispettivamente del 9,8% e del 6,7%. Queste percentuali descrivono gli orari e la capacità pianificata a quella data, non i volumi effettivamente trasportati.
Il ridimensionamento dei low cost non assicura una riduzione equivalente dell’offerta complessiva. I grandi vettori competono anche sul prezzo attraverso la Basic Economy e possono assorbire parte del traffico lasciato disponibile.
Inoltre, pur in un segmento complessivamente in contrazione, Frontier e JetBlue hanno cercato opportunità nei mercati serviti da Spirit dopo la cessazione delle sue operazioni. La riorganizzazione del settore può dunque redistribuire i passeggeri senza eliminare la concorrenza sulle tariffe.
Le condizioni cambiano anche tra aree geografiche. Nelle analisi di maggio, Bloomberg rilevava una moderazione dell’offerta transatlantica e tagli in alcuni mercati latinoamericani, potenzialmente favorevoli ai prezzi. Il quadro era meno uniforme sul domestico, dove l’espansione dei grandi vettori poteva limitare il recupero dei maggiori costi. La disciplina va quindi valutata per mercato, evitando di dedurla soltanto dalla capacità aggregata di una compagnia.
Delta e United più protette mentre American e Southwest seguono percorsi diversi
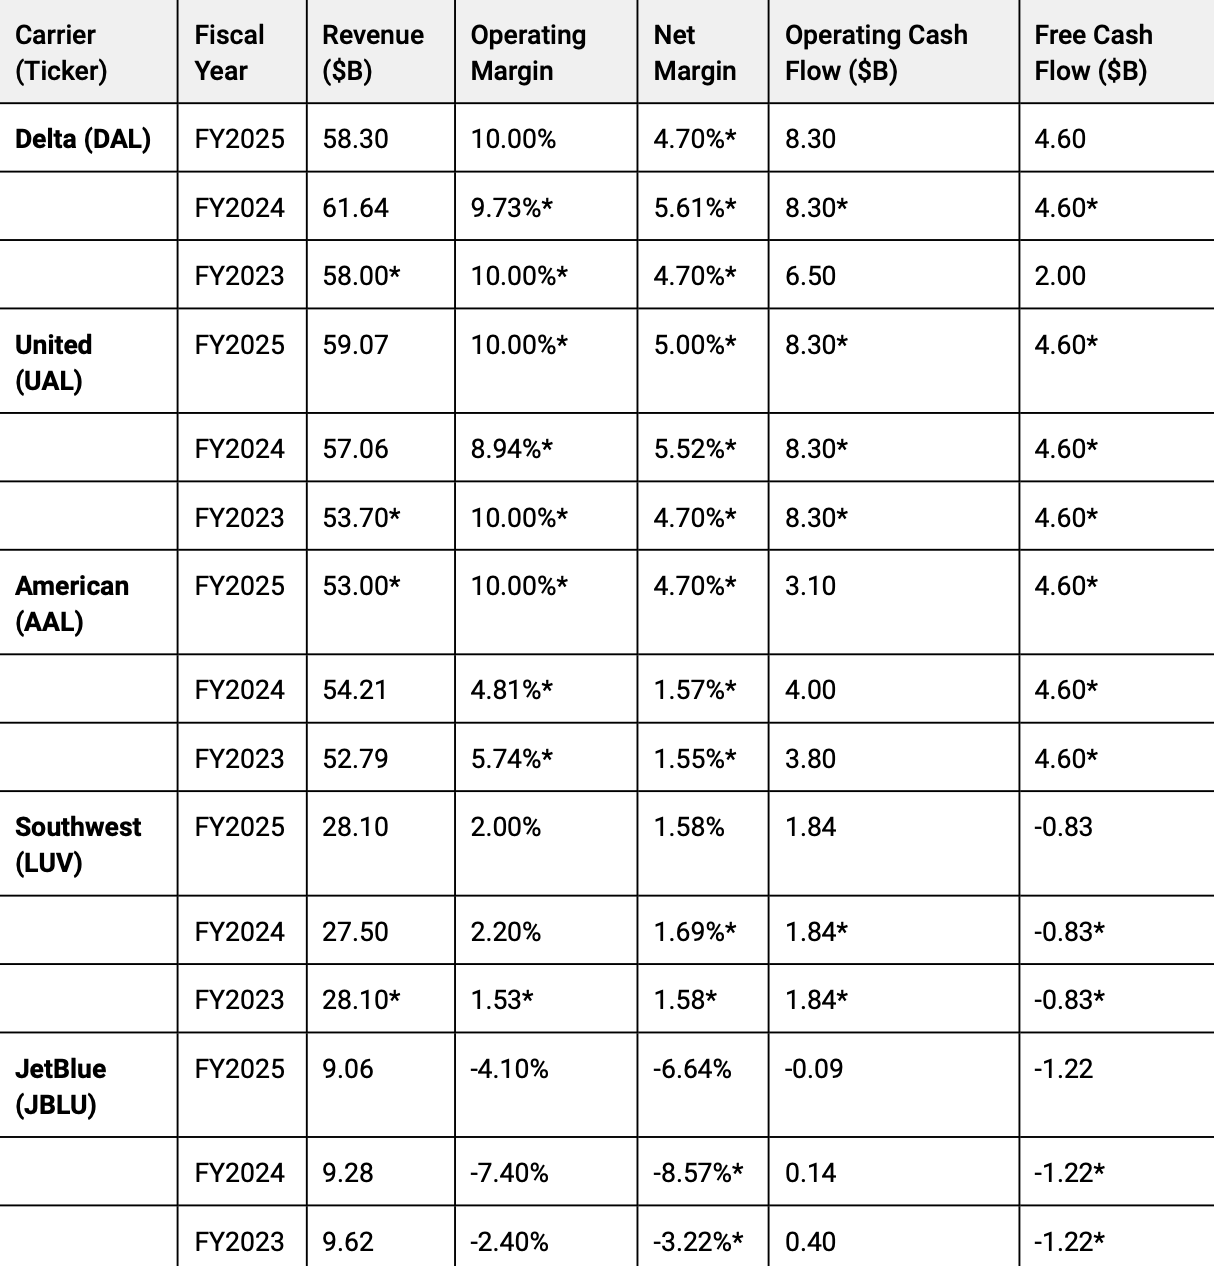
Delta emerge per il contributo delle cabine premium e del programma SkyMiles alla redditività. Dispone inoltre di una protezione specifica sul carburante attraverso la raffineria Monroe, vicino a Philadelphia. Il vantaggio riguarda soprattutto il differenziale di raffinazione: quando questo aumenta, l’attività della raffineria può compensare parte della pressione subita dalla compagnia aerea. Non equivale a una copertura integrale del prezzo del greggio o della spesa complessiva per il carburante.
United combina la crescita dei ricavi premium e corporate con una strategia di espansione della capacità. È un’opportunità per distribuire i costi su una rete più ampia, ma rende importante la tenuta della domanda.
American affronta invece lo stesso ciclo con margini più deboli e un debito elevato.
Southwest sta modificando il proprio modello attraverso posti assegnati e opzioni con maggiore spazio per le gambe. Il cambiamento è abbastanza rilevante da considerarla tra i grandi vettori full service. Il prospetto trimestrale mostra ricavi operativi per 8,432 miliardi di dollari nel secondo trimestre 2026, in crescita del 16,4%. Le spese operative sono salite del 16,1% a 8,147 miliardi, con carburante e imposte collegate in aumento del 67%.
La differenza tra ricavi e costi è di 285 milioni, corrispondenti a un margine operativo di circa il 3,4%. Il dato rende evidente che una crescita robusta delle vendite può convivere con una redditività ancora contenuta.
Southwest ha inoltre interrotto il programma di copertura del carburante nel secondo trimestre 2025, mentre il contratto dei piloti diventerà rinegoziabile nel 2029, più avanti rispetto a quelli dei principali concorrenti. Questa diversa scadenza attenua l’esposizione al prossimo ciclo negoziale, senza eliminare le altre pressioni sui costi.
Il lavoro mette sotto pressione il vantaggio dei low cost
Il costo del lavoro rappresenta una criticità più persistente delle oscillazioni giornaliere del petrolio. Secondo BI, i compensi dei piloti tendono a convergere tra compagnie low cost e full service. Le compagnie low cost perdono così parte del vantaggio storico, mentre i grandi gruppi dispongono di maggiori possibilità di compensare gli aumenti con ricavi premium e programmi fedeltà.
Bloomberg colloca l’avvio delle trattative Delta a dicembre 2026, seguito da Alaska, American e United nel 2027. Gli analisti ipotizzano incrementi iniziali più vicini al 10% rispetto a quelli intorno al 20% del precedente ciclo, con aumenti successivi nell’ordine del 4-5% annuo. Sono attese negoziali, non condizioni già concordate.
Un aumento iniziale delle retribuzioni del 10%, seguito dal 5% annuo, richiederebbe rincari dei biglietti di circa l’1% nel primo anno e dello 0,5% negli anni successivi per essere compensato. Con uno scatto iniziale del 20%, il fabbisogno del primo anno salirebbe al 2%. Queste sensibilità si aggiungono alla necessità di assorbire carburante, manutenzione e oneri aeroportuali.
La disponibilità dei piloti resta una variabile decisiva. Sulla base dei dati citati da Bloomberg, circa il 30% della forza lavoro considerata dovrebbe raggiungere l’età di pensionamento obbligatorio entro il 2036. Il dato rappresenta un fabbisogno di sostituzione e non una riduzione netta prevista del 30% degli organici, perché non considera i nuovi ingressi. Le capacità di formazione e i tempi per accumulare l’esperienza necessaria contribuiranno a determinare quanto questa pressione si trasferirà su salari e operatività.
Aerei più grandi e rinnovo della flotta incontrano vincoli concreti
L’utilizzo di aeromobili più capienti consente di ripartire alcuni costi su un maggior numero di posti. La tendenza è evidente nelle consegne: secondo Bloomberg Intelligence, fino al 25 agosto 2026 gli A321 rappresentavano l’84% delle consegne Airbus di aerei a corridoio singolo negli USA. La quota riguarda il portafoglio di consegne Airbus, non l’intero mercato statunitense.
L’efficienza attesa richiede però che i nuovi aerei arrivino e possano essere utilizzati. Ritardi produttivi, certificazioni e problemi ai motori Pratt & Whitney GTF hanno rallentato il rinnovo delle flotte, imponendo in alcuni casi un impiego più lungo dei velivoli esistenti. Il rischio è sostenere costi di manutenzione elevati prima di ottenere i risparmi previsti dai nuovi modelli.
La dimensione degli aerei non può inoltre aumentare indistintamente su tutta la rete. Nei collegamenti regionali pesano i limiti contrattuali alla capacità e al peso degli aeromobili utilizzabili dagli operatori partner. Bloomberg ritiene che la forza negoziale dei piloti renda difficile modificarli nel breve periodo. La scelta tra aerei più grandi e mezzi adatti a mercati secondari rimane quindi un equilibrio tra efficienza, domanda e vincoli operativi.
Nel lungo periodo si aggiunge il costo della transizione energetica. I carburanti sostenibili per l’aviazione, o SAF, restano più costosi del carburante convenzionale e disponibili in quantità limitate. Il loro sviluppo offre una strada per ridurre le emissioni, ma il ritmo di adozione dipenderà anche dalla sostenibilità economica per i vettori e dalla possibilità di recuperare parte dei costi sui ricavi.
In generale, lo scenario favorevole richiede che la distensione energetica si traduca in un calo del costo effettivo del carburante, mentre domanda premium e disciplina della capacità sostengono i ricavi unitari. In quello avverso, rincari persistenti, salari più elevati e ritardi nelle consegne potrebbero assorbire i benefici delle tariffe. La prova nelle prossime trimestrali sarà il miglioramento dei margini e della cassa dopo gli investimenti: senza questa conversione, la crescita dei ricavi offrirebbe una protezione limitata agli azionisti.
Le stime globali indicano crescita, ma restano i rischi sulla redditività
Le prospettive di lungo periodo restano espansive. Airbus prevede una domanda mondiale di 42.060 nuovi aeromobili nel periodo 2026-2045, destinati sia alla crescita del traffico sia alla sostituzione delle flotte.
Sul valore del mercato, The Business Research Company stima un aumento da 647,5 miliardi di dollari nel 2026 a 890,3 miliardi nel 2030, con una crescita media annua dell’8,3%. Market.us indica invece 1.193,2 miliardi entro il 2033, partendo da 647,7 miliardi nel 2023, con un tasso del 6,3%.
Sono proiezioni con basi e orizzonti differenti, da leggere separatamente e non come un’unica previsione condivisa.
La crescita del settore non garantisce però un’espansione degli utili. A dicembre 2025, IATA prevedeva per il 2026 profitti netti globali di 41 miliardi e un margine del 3,9%. Nell’Annual Review 2026, l’associazione ha segnalato che lo shock petrolifero avrebbe potuto dimezzare utili e margini rispetto al 2025. Il successivo quadro di giugno quantifica le attese per il 2026 in 23 miliardi di utili, nonostante ricavi previsti in crescita del 9,4% a 1.165 miliardi di dollari. Il nodo per i vettori resta quindi quanto della maggiore spesa per i viaggi riescano a trattenere dopo l’aumento dei costi.
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.