Il miglior certificato su indici
Phoenix Memory Step Down (Isin XS3446704630) di BBVA a 945 euro di quotazione arriva al 15,78% di rendimento annuo, nessuno come lui. Quando il prezzo trasforma un certificato in una “perla”.
Mai ci siamo sbilanciati così, ma i numeri non mentono. E seguendo i numeri e il trade-off offerto dal certificato ci troviamo di fronte a quello che anche in passato abbiamo definito un certificato “perla”, ovvero un certificato che offre un rendimento superiore a quello di strumenti comparabili per sottostanti, struttura e livello di protezione, senza che tale vantaggio derivi semplicemente dall’assunzione di maggiori rischi. Una definizione che vale molto più di tante parole per definire oggi il rendimento offerto dal Phoenix Memory Step Down (Isin XS3446704630) emesso da BBVA su Nikkei, Nasdaq, SMI e Eurostoxx Banks.
Data la composizione del basket possiamo considerare questa proposta come classico esempio di certificato adatto a ricoprire la parte “core” di portafoglio. Questo perché, ricordiamo il concetto, un indice è già una forma di diversificazione (chiaramente non tutti, vedasi settoriali o il KOSPI): il singolo titolo in difficoltà viene compensato dagli altri componenti del paniere. Il rischio idiosincratico viene quindi fortemente attenuato. Per questo motivo, in un contesto come quello attuale, i certificati costruiti su grandi indici azionari rappresentano probabilmente la migliore combinazione tra rendimento atteso e controllo del rischio. Non è una scelta tattica, ma una scelta di asset allocation. Il core del portafoglio non cambia con il mercato: resta costruito sugli indici.
Ora veniamo alle caratteristiche e poi al calcolo più robusto.
Il certificato di BBVA (Isin XS3446704630) nasce con una barriera capitale fissata al 60% e cedole mensili dell’1% con trigger valido per l’autocall attivo a partire dalla rilevazione del 2 novembre con trigger iniziale del 100% e successivamente decrescente (Step Down) dell’1% mese. Struttura che pertanto nasceva con un target di rendimento iniziale del 12% annuo, dato dai soli flussi cedolari. Il movimento delle variabili di mercato, in particolar modo tassi di interesse e volatilità sul comparto bancario, hanno mosso i prezzi del certificato. In questo momento, infatti, a fronte di un Eurostoxx Banks (il worst of) in ritardo di circa 6 punti percentuali da strike, con lo SMI a -3,8%, gli unici due asset in ritardo da strike, il certificato stamattina sta quotando a 945 euro. Il buffer barriera è del -36% ma il target di rendimento annuo si è alzato al 15,78% nella rilevazione a scadenza. Un rendimento incredibilmente alto rispetto a tutti i certificati comparables. Da qui la nostra giustificazione alla tesi di certificato “Perla”.
Si tratta di una finestra operativa che mai si era verificata sul secondario con questa qualità di asset sottostanti. Per un’analisi ancora più robusta siamo partiti da un confronto su 140 prodotti che contenessero all’interno del basket l’Eurostoxx Banks e possiamo affermare che a barriera capitale iniziale del 60% la media del rendimento offerto in emissione si attestava al 10,03%, mentre sul secondario la media sempre calcolata sul medesimo campione, si attesta su un rendimento di circa il 10,7% annuo.
Guardando ai comparable sulla scorta dei prezzi attuali, il BBVA analizzato offre un rendimento aggiuntivi di 3,85 punti annui in più sul IT0005730483 (Intesa Sanpaolo), 1,23 punti annui in più sul DE000UR1FD06 (Unicredit), 1,42 punti annui in più sul DE000UR1RT20 (Unicredit), che salgono al 3,13 sul DE000BD347Q6 (Vontobel) e addirittura al 4,89 sul NLBNPIT304V7 (BNP Paribas) fino a 6,77 punti annui in più del XS3184482480 (Barclays) A riprova dell’atipicità della fase attuale, attualmente il BBVA presenta un rendimento aggiuntivo di 1,50 punti annui anche sul CH1593782811 con lo SMI al posto del GDX presente nella proposta di Leonteq.
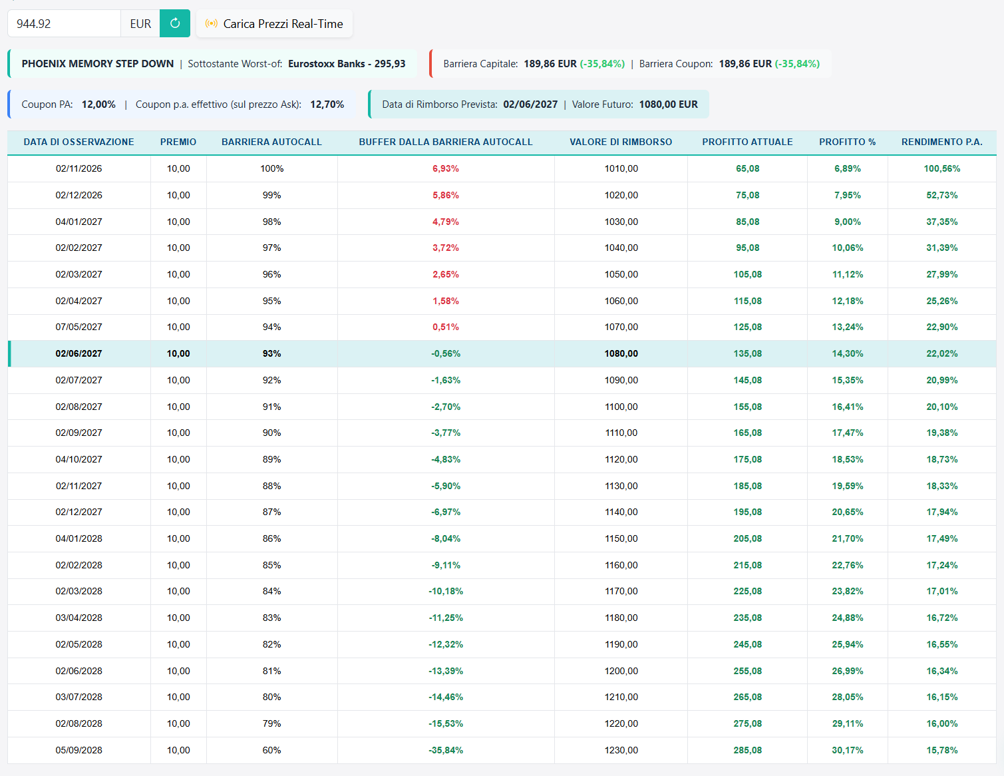
Fonte: FreeFinancePRO
Conclusione
Il prezzo di ingresso cambia il giudizio su un certificato. A 945 euro, il BBVA XS3446704630 combina un flusso mensile dell’1%, barriere premio e capitale al 60% e un rendimento potenziale annuo a scadenza del 15,78%. Il confronto evidenzia un vantaggio anche rispetto a strumenti con soglie cedolari meno profonde o sottostanti più aggressivi: una combinazione che merita attenzione.
È qui che prende forma la definizione di “perla”: ottenere di più senza dover necessariamente chiedere di più al mercato. Restano il rischio emittente, il meccanismo worst-of e la possibilità di perdere capitale sotto barriera. Ma, ai prezzi considerati, questo BBVA rappresenta un riferimento concreto con cui misurare le alternative su indici. Chi sceglie un altro prodotto dovrebbe avere una ragione precisa per rinunciare a queste condizioni.
Questo articolo cita strumenti finanziari identificati da codice ISIN. Ai sensi dell'art. 20 del Regolamento (UE) 596/2014 (MAR) è disponibile gratuitamente l'elenco degli articoli diffusi negli ultimi 12 mesi.
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.