Maxi-Coupon, oggi la data che conta: undici certificati alla prova del premio, a cento giorni dal 31 dicembre
Mancano cento giorni al 31 dicembre, ossia alla data entro cui le minusvalenze realizzate nel 2022 devono trovare un reddito diverso da compensare, altrimenti vengono perse, e oggi è una delle date di valutazione più importanti della stagione: undici certificati Maxi-Coupon rilevano nello stesso giorno per il pagamento del maxi premio. In questo articolo li analizziamo uno per uno.
Per chi ha seguito i corsi e i webinar degli anni scorsi il meccanismo è noto, ma vale la pena riassumerlo in due righe. Il maxi premio è un reddito diverso, e quindi può compensare una minusvalenza pregressa; al tempo stesso, il giorno dello stacco il prezzo del certificato scende di un importo generalmente simile al premio (in realtà quasi sempre un po' di più), e questa discesa, se il certificato viene poi venduto o rimborsato sotto il prezzo di carico, genera una nuova minusvalenza, con altri quattro anni di vita davanti. Detto in altre parole, la minus che stava per scadere viene compensata e se ne crea una nuova che scadrà nel 2030: il Maxi-Coupon serve a posticipare la minusvalenza (anche se potrebbe poi contribuire a recuperarla in futuro).
La data di valutazione è il giorno in cui l'emittente verifica che il sottostante peggiore sia sopra la barriera del premio, per cui è la data che decide se il premio verrà pagato. La data che conta ai fini fiscali, invece, è quella di pagamento, dal momento che il reddito diverso viene realizzato all'incasso.
Attenzione a una cosa, per chi volesse entrare adesso: il diritto al premio spetta a chi detiene il certificato alla cum-date, non alla data di valutazione. Vi invito sempre a verificare la data di pagamento e la cum-date all’interno della documentazione legale del prodotto.
Ma vediamo i maxi-coupon che rilevano oggi, ordinati dal maxi-premio più basso al più alto:
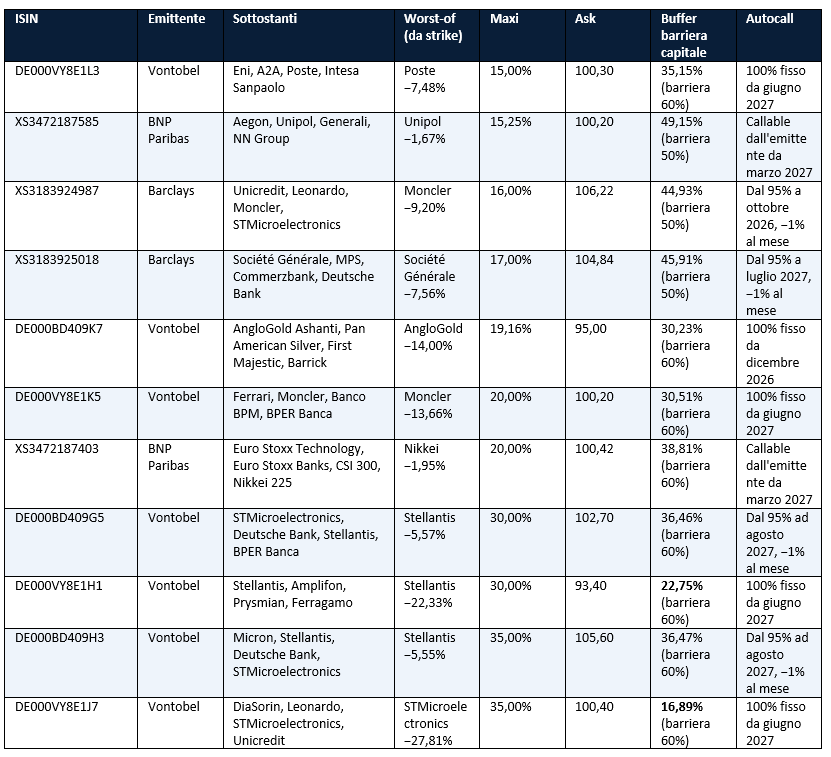
Fonte: FreeFinance PRO, dati al 23/09/2026
I due Barclays già vicini all'autocall
I due Phoenix Memory Maxi Coupon Step Down di Barclays hanno la barriera capitale più profonda della selezione, al 50%, un maxi premio incondizionato e un trigger autocall che parte dal 95% e scende dell'1% ogni mese.
Il XS3183924987 su Unicredit, Leonardo, Moncler e STMicroelectronics ha come worst-of Moncler, a −9,20% dallo strike, con un buffer dalla barriera capitale del 44,93%. La prima finestra di autocall è il 27 ottobre 2026 al 95%, e con lo step down il trigger scende al 90% a marzo 2027: ai livelli attuali il certificato verrebbe quindi richiamato il 30 marzo 2027. In questo caso chi compra oggi a 106,22 riceverebbe il premio del 16%, le cedole mensili dello 0,33% e il nominale, per un totale di 117,98 EUR e un rendimento dell'11,07% in circa sei mesi. Il prezzo sopra la pari non deve sorprendere: dopo lo stacco il certificato quoterebbe attorno a 89,22 contro una lineare di 90,80, ossia il mercato sta già prezzando buona parte della probabilità di autocall.
Il XS3183925018 su Société Générale, MPS, Commerzbank e Deutsche Bank ha un maxi più alto, del 17%, un buffer del 45,91% e il worst-of Société Générale a −7,56%. L'autocall, però, comincia soltanto a luglio 2027, per cui ai livelli attuali il rimborso arriverebbe a ottobre 2027, con un valore complessivo di 121,29 EUR a fronte di un ask di 104,84, ossia un rendimento del 15,69% in circa tredici mesi.
I due BNP Paribas callable
I due Phoenix Memory Maxi Coupon Callable di BNP Paribas hanno una caratteristica che li distingue da tutti gli altri: non c'è un autocall automatico, ma è l'emittente a decidere se richiamarli, a partire dal 1° marzo 2027. Dal punto di vista operativo questo significa che l'emittente richiamerà il certificato quando gli conviene, ossia generalmente quando i sottostanti sono saliti e le cedole residue sono diventate care da pagare, mentre lo lascerà vivere fino al 2030 quando i sottostanti sono in difficoltà.
Il XS3472187585 su Aegon, Unipol, Generali e NN Group paga un maxi del 15,25% con il worst-of Unipol praticamente allo strike (−1,67%) e un buffer del 49,15%: è il basket assicurativo, con la barriera al 50% e il buffer più ampio della selezione. Il XS3472187403 su Euro Stoxx Technology, Euro Stoxx Banks, CSI 300 e Nikkei 225 paga invece il 20% ed è l'unico scritto su indici, con il worst-of Nikkei a −1,95% e un buffer del 38,81% da una barriera al 60%.
Dopo lo stacco entrambi quoterebbero a forte sconto sulla lineare, attorno a 84 e 80 contro lineari di 98,33 e 98,05: dal momento che mancano quattro anni alla scadenza e le cedole residue sono di circa il 4% annuo. Ai valori attuali l’emittente inoltre non avrebbe interesse a richiamare i certificati: il rendimento fino a scadenza è più basso rispetto al rendimento che si otterrebbe con un cash collect standard con medesime caratteristiche.
Stellantis due volte: il confronto fra DE000BD409G5 e DE000BD409H3
I due Cash Collect Memory Maxi Coupon Step Down di Vontobel DE000BD409G5 e DE000BD409H3 meritano di essere letti insieme, perché sono molto simili. Entrambi hanno come worst-of Stellantis, a −5,57% e −5,55% dallo strike, entrambi hanno STMicroelectronics e Deutsche Bank nel basket, barriera capitale e premio al 60% e un autocall che parte dal 95% ad agosto 2027 e scende dell'1% al mese. La differenza è il quarto sottostante: il DE000BD409G5 ha BPER Banca e paga il 30%, mentre il DE000BD409H3 ha Micron e paga il 35%.
I cinque punti di premio in più del H3 costano 2,90 EUR in più di prezzo (105,60 contro 102,70), per cui al netto dello stacco il H3 quoterebbe attorno a 69,60 e il G5 attorno a 71,70. Ai livelli attuali entrambi verrebbero richiamati il 23 settembre 2027, dal momento che Stellantis è di fatto già sul trigger autocall, con un valore complessivo di 136,20 EUR per il H3 e di 131,20 EUR per il G5. In altre parole, Micron al posto di BPER porta più premio e un profilo più volatile: per il posticipo il H3 è più efficiente in termini di capitale, il G5 è un po' più tranquillo.
I minerari: DE000BD409K7
Il DE000BD409K7 su AngloGold Ashanti, Pan American Silver, First Majestic Silver e Barrick è l'unico certificato settoriale della selezione sui metalli preziosi. Si compra sotto la pari, a 95, paga un maxi del 19,16%, e ha come worst-of AngloGold a −14% con un buffer del 30,23%. L'autocall è al 100% fisso già da dicembre 2026, ma con il worst-of 14 punti sotto il trigger è uno scenario lontano. Dopo lo stacco quoterebbe attorno a 74,84 contro una lineare di 86: è di fatto il certificato per chi ha una view positiva sull'oro e sull'argento.
La serie VY8E di Vontobel: quattro certificati, quattro profili di rischio
I quattro Cash Collect Memory Maxi Coupon di Vontobel della serie VY8E hanno la stessa struttura: scadenza a giugno 2031, barriera capitale al 60%, barriera del maxi molto profonda, cedole trimestrali dell'1,40% dopo il premio e autocall al 100% fisso a partire da giugno 2027. Sono quindi un buon esempio di come lo stesso contenitore cambi completamente a seconda del basket.
Il DE000VY8E1L3 su Eni, A2A, Poste Italiane e Intesa Sanpaolo è il più difensivo: premio del 15%, worst-of Poste a −7,48%, buffer del 35,15%. Il premio è il più basso della selezione, ma dopo lo stacco resta in mano un cash collect su quattro blue chip italiane con cedole trimestrali dell'1,40%. Il DE000VY8E1K5 su Ferrari, Moncler, Banco BPM e BPER paga il 20%, con Moncler a −13,66% e un buffer del 30,51%, appena sopra la soglia.
Il DE000VY8E1H1 su Stellantis, Amplifon, Prysmian e Ferragamo e il DE000VY8E1J7 su DiaSorin, Leonardo, STMicroelectronics e Unicredit sono più rischiosi perchè hanno un buffer da barriera ridotto. Il primo paga il 30% con Stellantis a −22,33% e un buffer del 22,75%; il secondo paga il 35%, il premio più alto insieme al H3, ma STMicroelectronics è a −27,81% dallo strike e il buffer dalla barriera capitale è di appena il 16,89%. Il maxi premio di oggi è al sicuro ma dopo lo stacco resterebbe in mano un certificato a circa 64 EUR, con cinque anni di vita davanti e un worst-of a meno di diciassette punti dalla barriera. Il rischio su questi certificati è elevato.
Dopo lo stacco: la seconda vita
Una volta pagato il premio, il Maxi-Coupon diventa un certificato come gli altri, e va valutato come tale, ossia sul rendimento residuo dal prezzo bid di domani, non sul prezzo di acquisto di oggi. Per completezza anticipo che il prezzo dopo lo stacco non scende mai esattamente dell'importo del premio, ma generalmente un po' di più, per cui i valori teorici che seguono vanno letti come un ordine di grandezza.
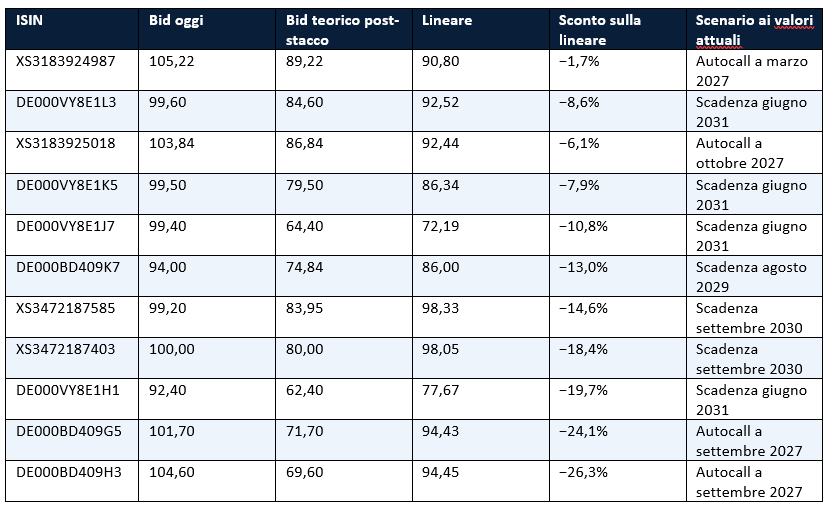
Bid teorico = bid di oggi meno il maxi premio. Fonte dei dati: FreeFinance PRO, 23/09/2026.
Un'avvertenza su come leggere questa tabella: prima dello stacco il premio sulla lineare dei Maxi-Coupon è gonfiato dal premio stesso, per cui oggi non è un indicatore utile; diventa confrontabile soltanto a stacco avvenuto. I due certificati su Stellantis (DE000BD409G5 e DE000BD409H3) sono il caso più evidente: dopo lo stacco quoterebbero a oltre il 24% di sconto sulla lineare pur essendo già sul livello di autocall, ed è proprio questo tipo di situazione che negli anni scorsi ha prodotto gli ex-Maxi più interessanti da comprare dopo lo stacco, anche per chi non ha minus da compensare. Chi invece li ha usati per il posticipo può valutare di tenerli, dal momento che il rimborso a 100 recupererebbe la minus appena creata, oppure di venderli per rendere definitiva la nuova minusvalenza: è una scelta che dipende dallo zainetto fiscale di ciascuno.
Vi ricordiamo che avete a disposizione il Corso Accelerato sui Maxi-Coupon per maggiori approfondimenti.
Il posticipo delle minus: che cosa succede adesso
Per chi è interessato al posticipo delle minus, come tutti gli anni vi terremo informati sui Maxi-Coupon con le date di valutazione dei prossimi mesi, ma ci sono importanti novità in arrivo in piattaforma per aiutarvi a gestire le minus: stay tuned!
Nel frattempo, trovate un video di analisi che vi spiega come analizzare i certificati Maxi-Coupon con FreeFinance PRO: https://youtu.be/ivDt9ZqsF3s.
Questo articolo cita strumenti finanziari identificati da codice ISIN. Ai sensi dell'art. 20 del Regolamento (UE) 596/2014 (MAR) è disponibile gratuitamente l'elenco degli articoli diffusi negli ultimi 12 mesi.
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.