Meta: quanto pesano gli impegni fuori bilancio per l’AI
Secondo Needham, i multipli di Meta potrebbero risultare circa il 35% più elevati se nel valore d’impresa venissero inclusi anche gli impegni fuori bilancio. Per valutare il costo della corsa all’intelligenza artificiale occorre guardare oltre il debito già contabilizzato, includendo gli accordi che vincolano la spesa futura. Il punto riguarda il metodo di valutazione.
Meta: come gli impegni fuori bilancio incidono sui multipli
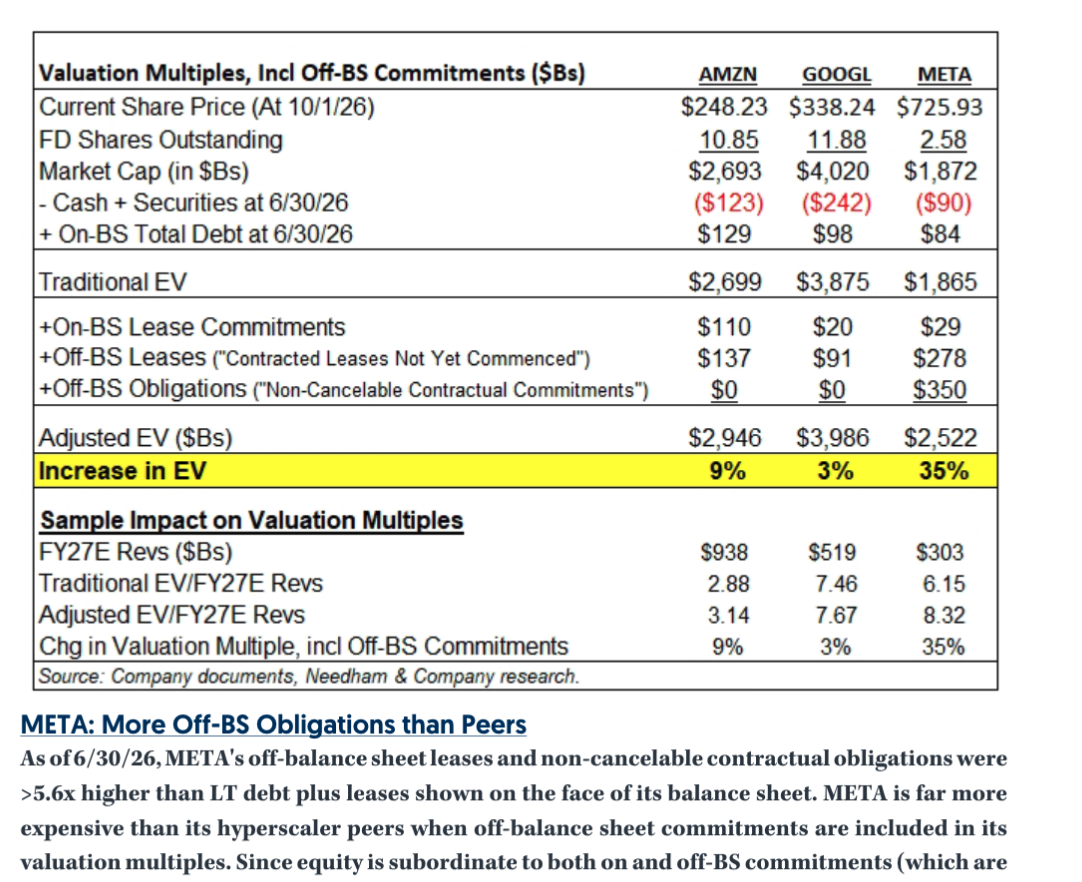
Il ragionamento parte dall’enterprise value, il valore d’impresa utilizzato come numeratore in diversi multipli. Nella sua forma semplificata, combina capitalizzazione azionaria e debito finanziario, al netto della liquidità. Needham propone di ampliare il perimetro degli obblighi considerati: prima che le risorse possano remunerare gli azionisti, devono essere soddisfatti anche gli impegni contrattuali.
A parità della grandezza economica al denominatore, un enterprise value rettificato verso l’alto produce multipli più elevati. La domanda è quindi quanto cambi il confronto fra le grandi società tecnologiche se si considera anche la capacità produttiva già prenotata per gli anni successivi.
Locazioni e impegni contrattuali: gli obblighi futuri di Meta
La nota 9 del Form 10-Q di Meta al 30 giugno 2026 distingue due categorie. La prima comprende 278,99 miliardi di dollari di obblighi per locazioni non ancora avviate, legate a data center, spazi presso strutture di terzi e infrastrutture di rete.
L’avvio è previsto fra il 2026 e il 2036, con durate superiori a 1 anno e fino a 30 anni. La seconda comprende 349,31 miliardi di impegni contrattuali non cancellabili, soprattutto per capacità cloud e investimenti in infrastrutture e hardware.
Le scadenze aiutano a interpretare la dimensione degli importi. Dei 349,31 miliardi di impegni non cancellabili, circa 53,52 miliardi risultano dovuti nel 2026 e 81,65 miliardi nel 2027. La società segnala inoltre 68 miliardi di ulteriori obblighi di locazione sottoscritti a luglio, con avvio nel 2027–2028 e durata di 18–20 anni.
Nel confronto costruito da Needham, gli impegni fuori bilancio di Meta sono circa 5,6 volte i 112 miliardi di debito e locazioni già rappresentati in bilancio. La sproporzione spiega perché gli analisti ritengano insufficiente osservare soltanto l’indebitamento tradizionale. Si tratta però di grandezze con natura e scadenze diverse: il rapporto misura l’ampiezza dei vincoli futuri, non la probabilità di una crisi di liquidità.
Il confronto con Amazon e Alphabet e i limiti della rettifica
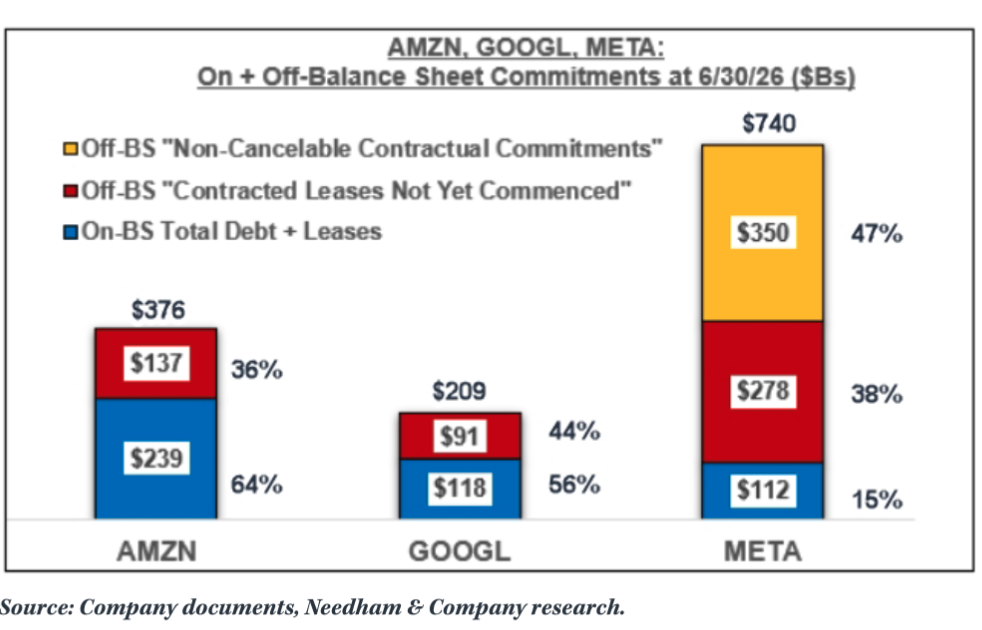
La rettifica proposta non avrebbe lo stesso effetto su tutti i concorrenti. Needham indica un incremento dei multipli basati sull’enterprise value di circa il 3% per Alphabet e del 9% per Amazon, contro il 35% di Meta.
Pertanto, società apparentemente confrontabili con i criteri consueti possono avere profili di impegno finanziario diversi. Per Meta vengono rappresentate sia le locazioni non avviate che gli altri impegni non cancellabili, mentre per Amazon e Alphabet compaiono soltanto la prima categoria fuori bilancio. La completezza e l’omogeneità del perimetro restano quindi importanti per valutare la forza del confronto.
Il vantaggio dell’approccio è rendere visibili obblighi che possono ridurre la flessibilità finanziaria. La cautela riguarda il modo di incorporarli nella valutazione.
Sul piano interpretativo, aggiungere obblighi al numeratore senza verificare come i relativi costi siano già riflessi negli utili o nei flussi di cassa può rendere il confronto poco omogeneo.
Le strutture finanziate e la capacità acquistata sono inoltre destinate a sostenere attività economiche future. L’entità degli impegni, da sola, non determina se gli investimenti creeranno o distruggeranno valore. La questione decisiva è il rendimento ottenuto dalle risorse impegnate, oltre alla loro dimensione.
Perché Needham mantiene Hold su Meta
La prudenza di Needham riguarda anche la strategia industriale. Gli analisti mantengono il giudizio Hold e temono che Meta distribuisca capitale, competenze e attenzione manageriale su troppi progetti contemporaneamente: infrastruttura, chip, software e agenti AI, pubblicità e dispositivi.
Nel loro scenario di base, gli analisti si attendono un rialzo delle previsioni di costi e investimenti, senza un collegamento sufficientemente chiaro con ricavi incrementali o rendimento del capitale.
Needham presenta anche uno scenario favorevole: una crescita dei ricavi, dei margini o del flusso di cassa superiore alle attese, oppure una maggiore visibilità sui ritorni dell’AI, potrebbe modificare il giudizio.
Per Meta, il confronto si concentra così sulla capacità di trasformare gli impegni contrattuali in capacità utilizzata e risultati economici. Se i ritorni tardassero, gli accordi già sottoscritti renderebbero più difficile adeguare la spesa. Se arrivassero nei tempi e nelle dimensioni attese, la lettura dei multipli dovrebbe considerarli insieme agli obblighi che li hanno resi possibili.
Alla data di pubblicazione (05/10/2026), l'autore non detiene posizioni negli strumenti finanziari citati in questo articolo. Questo articolo cita strumenti finanziari identificati da codice ISIN. Ai sensi dell'art. 20 del Regolamento (UE) 596/2014 (MAR) è disponibile gratuitamente l'elenco degli articoli diffusi negli ultimi 12 mesi.
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.