Novo Nordisk: prezzi, brevetti e nuove terapie guidano la sfida
Il titolo Novo Nordisk ha perso fino al 7,7% nelle prime contrattazioni di oggi, mentre il Capital Markets Day non ha fornito agli investitori gli elementi concreti sul rilancio che si attendevano. Secondo Bloomberg, gli obiettivi presentati dal management hanno lasciato aperti gli interrogativi su come recuperare crescita e competitività dopo aver ceduto terreno a Eli Lilly.
La questione centrale è questa: Novo opera in un mercato ancora in espansione, ma deve dimostrare di poter trasformare l’aumento dei pazienti in una ripresa sostenibile di ricavi e utili.
Il piano prevede il lancio di oltre 5 prodotti dal potenziale commerciale di diversi miliardi entro il 2030 e più di 150 miliardi di corone danesi di vendite della pipeline nel 2035, ponderate per il rischio di sviluppo.
Il management punta inoltre a servire oltre 60 milioni di pazienti entro il 2030 e a moltiplicare per 10 la capacità di trattare persone con obesità attraverso GLP-1 orali. La crescita media annua delle vendite tra il 2026 e il 2030 dovrebbe allinearsi a quella dei concorrenti diretti, con un margine operativo sostanzialmente stabile. Il percorso industriale e commerciale necessario per raggiungere questi risultati resta però il passaggio da chiarire.
Novo Nordisk: semaglutide e mercato dell’obesità
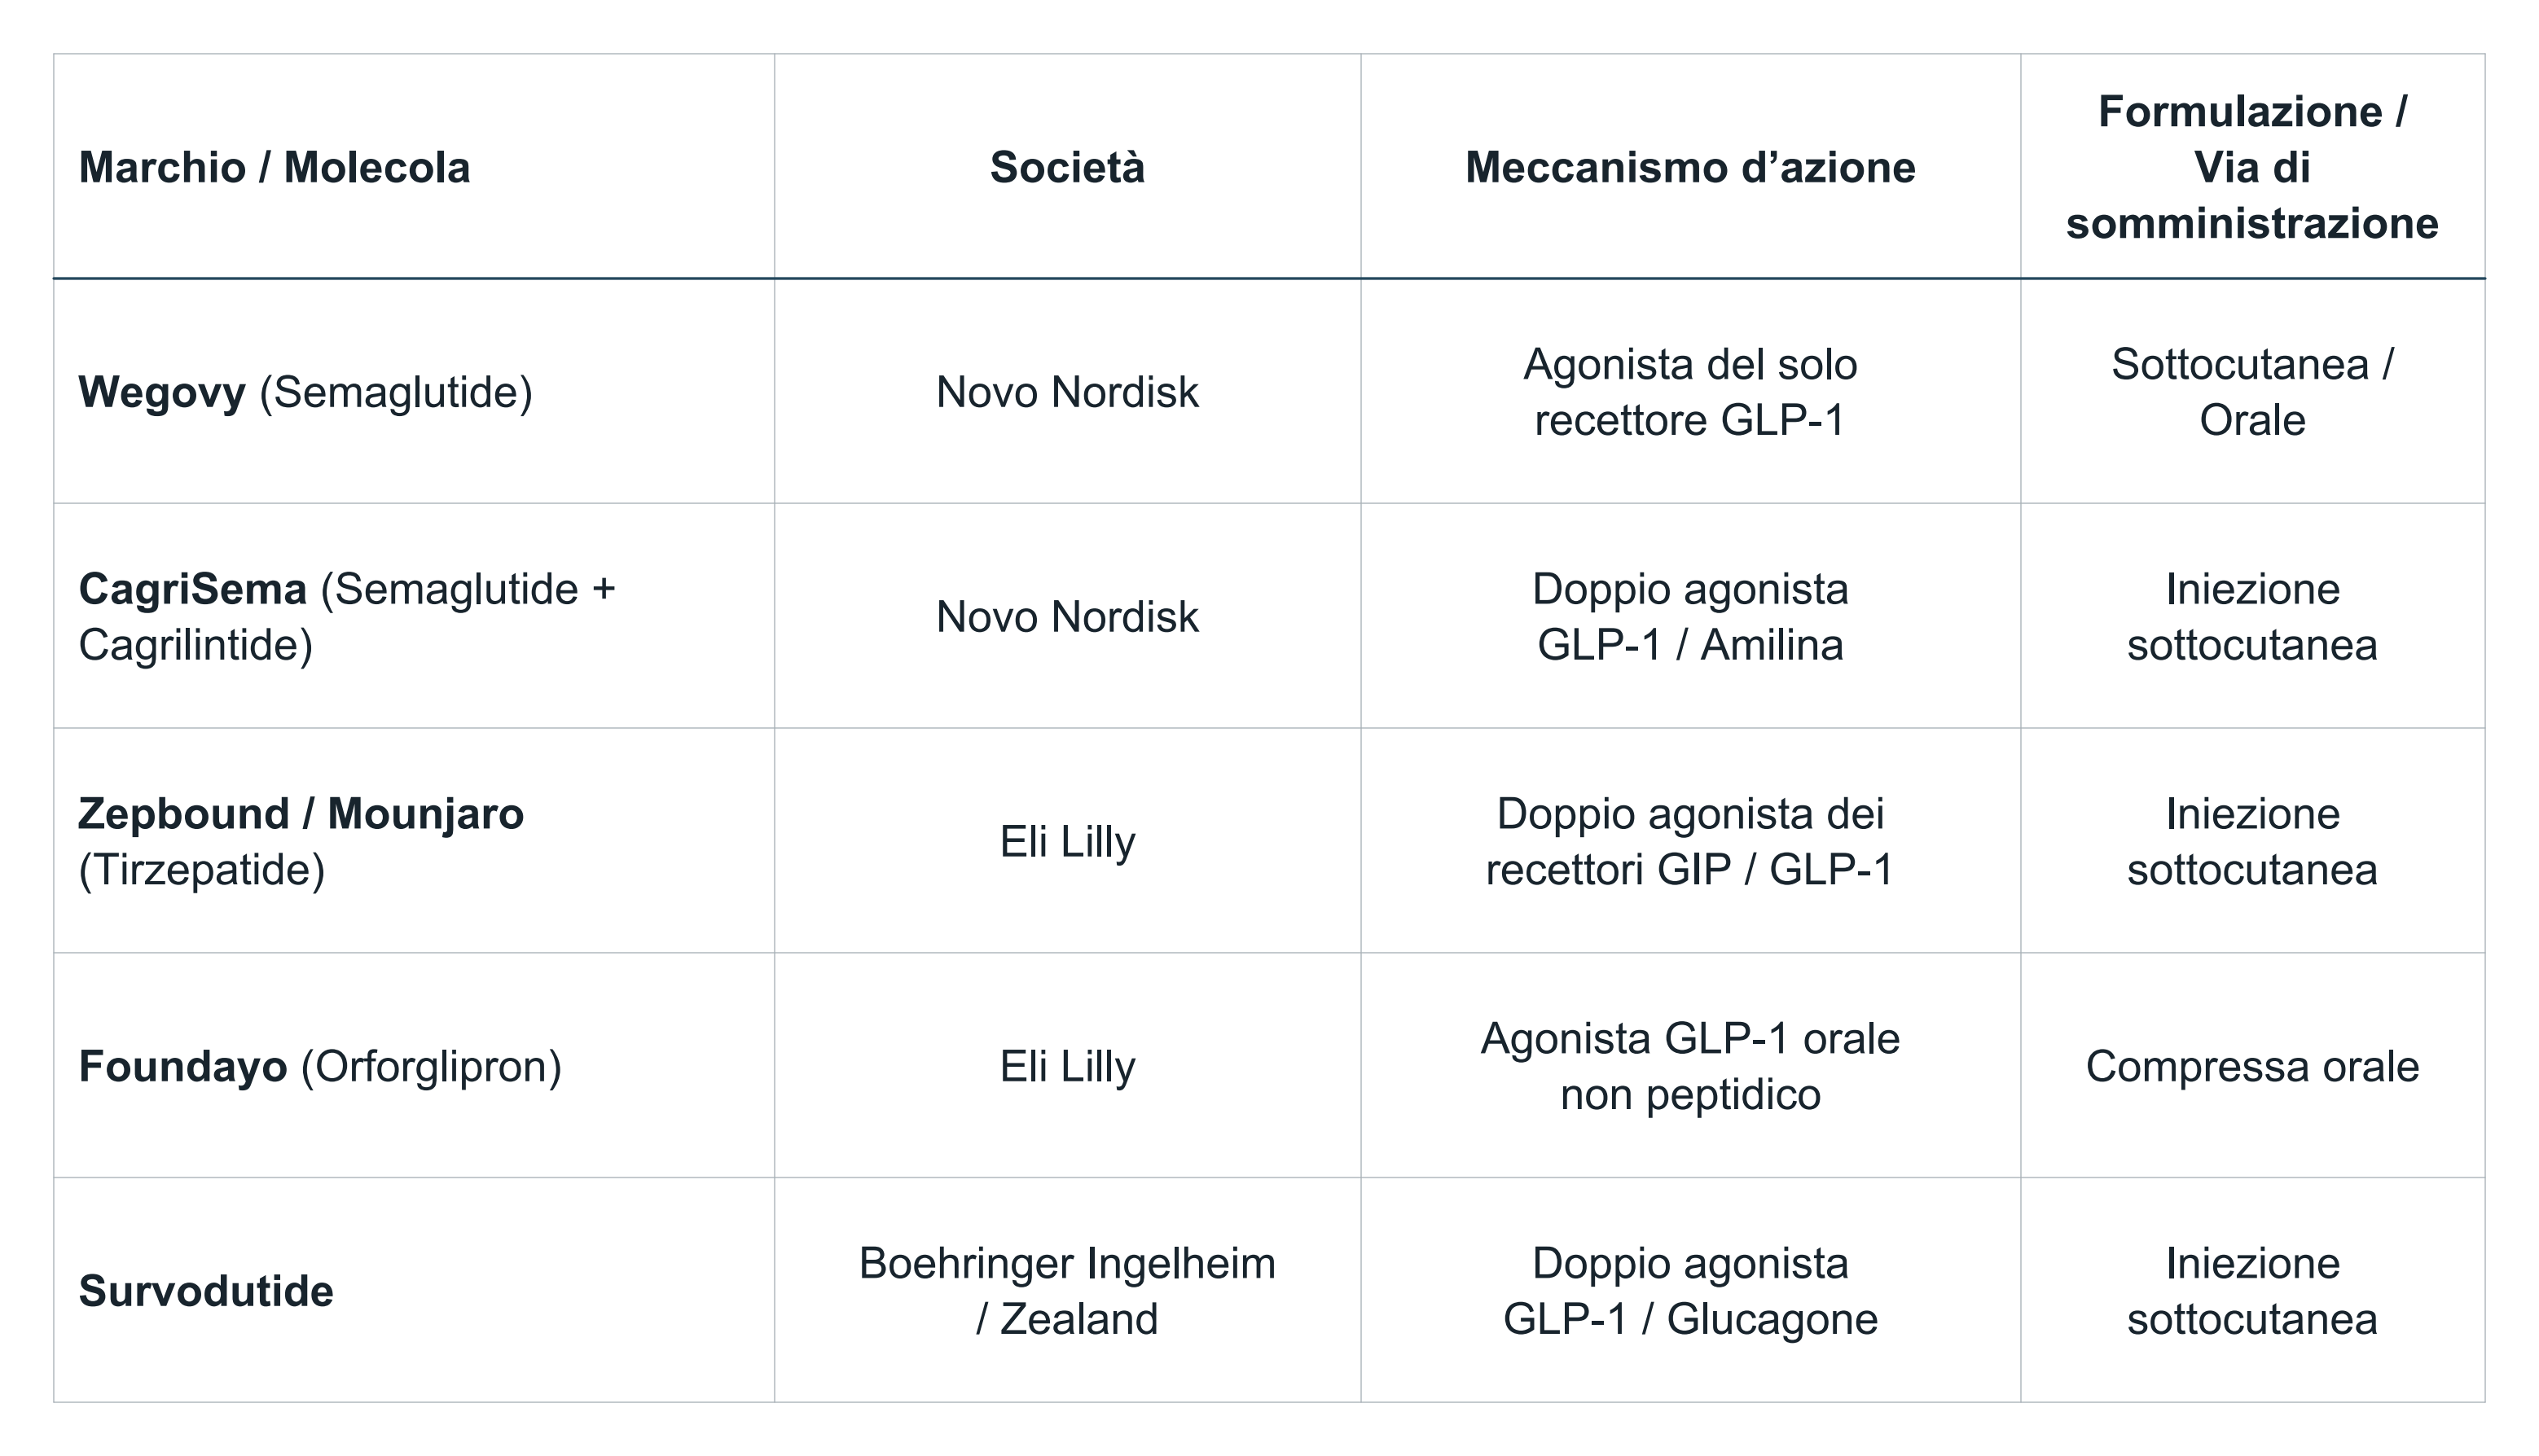
La base di partenza rimane rilevante. Novo sviluppa, produce e commercializza farmaci per diabete, obesità e malattie rare, con una forte concentrazione sulla semaglutide, alla base di Ozempic, Wegovy e delle formulazioni orali.
Nel 2025 Ozempic ha generato 127,1 miliardi di corone di vendite, Wegovy 79,1 miliardi e Rybelsus 22,1 miliardi. Complessivamente, queste tre linee rappresentavano circa il 74% dei ricavi. La specializzazione offre competenze scientifiche e dimensione industriale, ma concentra anche l’esposizione a concorrenza, prezzi e scadenze brevettuali.
La domanda potenziale resta ampia. In una valutazione di giugno, Bloomberg Intelligence stimava che le vendite globali di farmaci contro l’obesità potessero superare 120 miliardi di dollari nel 2030, circa 4 volte il livello del 2025. Lo scenario attribuiva ancora agli iniettabili circa ¾ del mercato a fine decennio.
L’espansione delle compresse potrebbe quindi ampliare il numero di pazienti senza eliminare la centralità delle iniezioni. Per Novo, tuttavia, la crescita del settore si tradurrà in valore soltanto se accompagnata da un’offerta competitiva e da una redditività adeguata.
Il principale ostacolo è il rapporto tra volumi e prezzi. Negli USA l’accesso ai trattamenti dipende anche dagli accordi con assicurazioni e intermediari che gestiscono la copertura farmaceutica. Ampliare il numero di pazienti può richiedere sconti più elevati, mentre concorrenza e politiche sui prezzi comprimono il ricavo per trattamento.
BI ritiene che nel 2026 l’aumento dei volumi di Wegovy iniettabile non compensi interamente le riduzioni di prezzo. A questo si aggiunge l’impatto atteso dal 2027 della negoziazione dei prezzi nell’ambito dell’Inflation Reduction Act. Più prescrizioni non implicano quindi una crescita proporzionale del fatturato.
Ricavi e utili: risultati e previsioni di crescita
I risultati mostrano già il cambiamento. I ricavi sono passati da 232,3 miliardi di corone nel 2023 a 290,4 miliardi nel 2024 e 309,1 miliardi nel 2025. La crescita è così rallentata dal 25% al 6,4%. Nel 2025 l’utile operativo si è attestato a 127,7 miliardi, contro 128,3 miliardi nel 2024, con un margine sceso dal 44,2% al 41,3%.
Nella serie rettificata Bloomberg, l’utile per azione è diminuito da 24,48 a 23,83 corone. La società resta molto redditizia, ma la fase di espansione del fatturato accompagnata da un rapido aumento degli utili si è interrotta.
Il secondo trimestre 2026 richiede una lettura distinta tra risultati contabili e rettificati. Le vendite sono state pari a 78,5 miliardi di corone e l’utile operativo rettificato a 33,4 miliardi, in aumento dell’11% a cambi costanti.
L’utile operativo riportato è invece sceso del 16%, a 27,1 miliardi. Sul dato hanno pesato svalutazioni della pipeline per 6,3 miliardi, di cui 4 miliardi relativi a monlunabant. Il confronto rettificato esclude inoltre dal periodo corrispondente del 2025 un beneficio di 2,6 miliardi derivante dal rilascio di accantonamenti per sconti. Eliminare le componenti straordinarie aiuta a leggere l’attività corrente, ma non cancella il significato economico delle svalutazioni: una parte degli investimenti nella ricerca non ha prodotto il valore atteso.
Ad agosto il gruppo ha migliorato la guidance per il 2026. Le vendite e l’utile operativo rettificati sono ora attesi tra la stabilità e una contrazione del 6% a cambi costanti, rispetto al precedente intervallo compreso tra -4% e -12%. La revisione riflette aspettative più favorevoli sui prodotti GLP-1, ma continua a descrivere un esercizio di transizione. Un miglioramento rispetto a previsioni deboli non equivale ancora al ritorno a una crescita sostenuta.
Anche il consensus Bloomberg fotografato il 21 settembre indica una ripresa graduale. I ricavi attesi sono pari a 302,2 miliardi di corone nel 2026, 305,8 miliardi nel 2027 e 323,5 miliardi nel 2028, con variazioni rispettivamente del -2,2%, +1,2% e +5,8%.
L’utile per azione rettificato è stimato a 21,92, 22,03 e 23,66 corone. Nel 2028 rimarrebbe quindi lievemente inferiore al livello del 2025. Queste stime in valuta di bilancio vanno tenute distinte dalla guidance societaria a cambi costanti e non suggeriscono, al momento, un rapido ritorno ai precedenti ritmi di crescita.
Wegovy orale: nuovi pazienti e vincoli produttivi
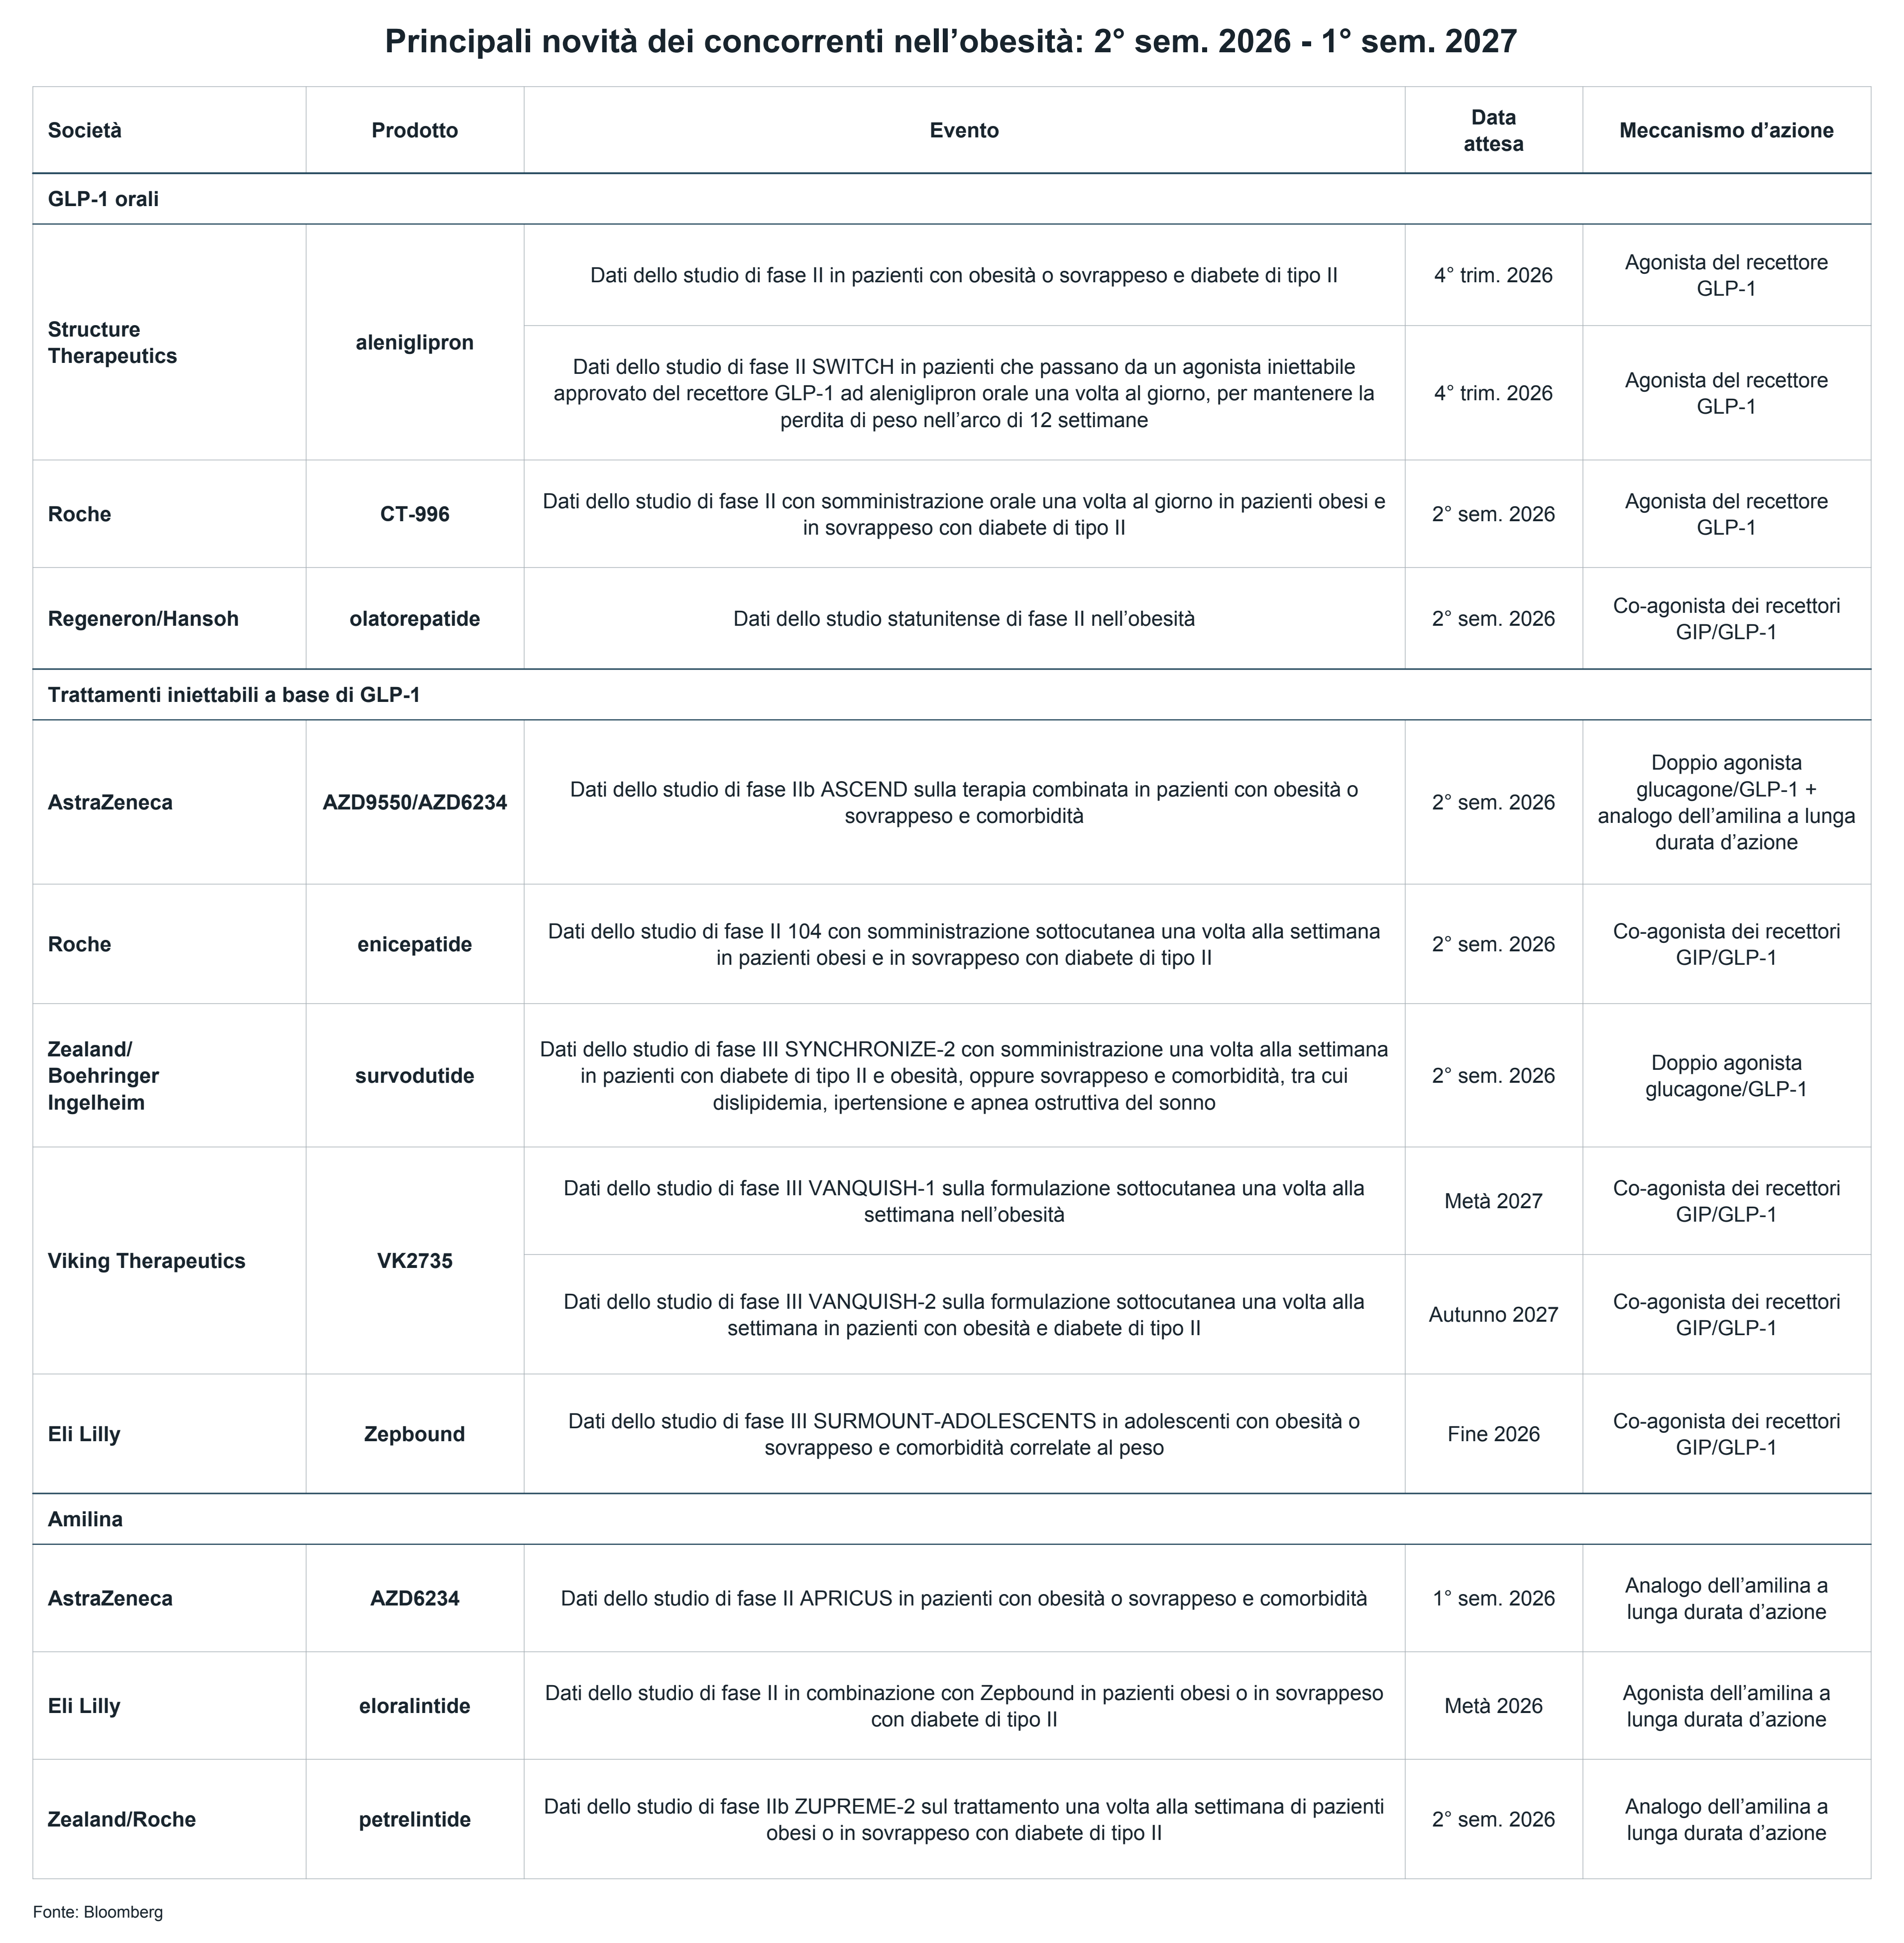
La formulazione orale di Wegovy rappresenta il sostegno commerciale più immediato. Nell’aggiornamento di agosto aveva superato 5 milioni di prescrizioni cumulative negli USA e circa l’80% dei pazienti non aveva utilizzato in precedenza GLP-1.
Il dato suggerisce che la compressa stia ampliando il mercato, anziché limitarsi a trasferire pazienti dall’iniezione. Per chi è riluttante a iniziare un trattamento iniettabile, una diversa modalità di somministrazione può abbassare la barriera di ingresso. Resta poi da verificare la permanenza in terapia, che dipende anche da tollerabilità, costi e continuità della copertura.
Il vantaggio commerciale comporta però vincoli industriali. La semaglutide orale ha un assorbimento limitato e richiede quantità di principio attivo molto superiori rispetto alla formulazione iniettabile. La compressa elimina la necessità dell’iniettore, ma aumenta il fabbisogno di produzione del farmaco. Le condizioni di assunzione possono inoltre influenzare l’aderenza al trattamento.
Orforglipron, la proposta orale di Eli Lilly, utilizza una piccola molecola e potrebbe avere vantaggi di produzione su larga scala. La competizione si gioca dunque anche su costi, semplicità d’uso e disponibilità.
CagriSema e nuovi farmaci: progressi e rischi clinici
Negli iniettabili, il confronto con Lilly resta difficile. Mounjaro nel diabete e Zepbound nell’obesità hanno rafforzato la posizione del concorrente. Novo può contare sui dati cardiovascolari di Wegovy e sull’ampliamento delle indicazioni, ma deve sostenere il posizionamento dei prodotti di nuova generazione. Non è sufficiente dimostrare che un trattamento funziona: occorre chiarire quale beneficio aggiuntivo offra rispetto alle alternative già disponibili.
CagriSema, combinazione di semaglutide e cagrilintide, concentra una parte importante delle aspettative. Nel programma REDEFINE ha mostrato una rilevante efficacia sulla perdita di peso, ma il confronto diretto REDEFINE-4 non ha dimostrato la non inferiorità rispetto alla tirzepatide di Lilly.
Il risultato indebolisce l’ipotesi di un immediato recupero della leadership clinica. Nel distinto studio REIMAGINE-4 sul diabete, la non inferiorità è stata raggiunta sul peso, ma non sulla riduzione dell’emoglobina glicata, indicatore del controllo della glicemia.
Nell’analisi di agosto, Bloomberg Intelligence indicava una possibile approvazione di CagriSema a fine 2026 e un lancio all’inizio del 2027. La stessa analisi segnalava un quasi dimezzamento delle stime dopo REDEFINE-4 e riportava un consensus di circa 14,1 miliardi di corone di vendite nell’obesità nel 2030.
Il farmaco può quindi contribuire alla crescita anche senza imporsi come leader, ma i risultati hanno ridotto il valore attribuito al suo potenziale commerciale. Lo studio REDEFINE-11, con una durata di trattamento più lunga e risultati attesi nel primo semestre 2027, rappresenta una delle verifiche successive.
Più lontano nel tempo si colloca zenagamtide, precedentemente noto come amycretin, che combina l’azione sui recettori dell’amilina e del GLP-1. I primi dati hanno mostrato un potenziale interessante, ma derivano da studi iniziali e non consentono di stabilire una superiorità clinica attraverso confronti fra sperimentazioni diverse. Bloomberg Intelligence colloca una possibile approvazione verso il 2029-2030. Sono quindi ancora da verificare efficacia, tollerabilità e capacità produttiva prima di attribuire al prodotto un contributo commerciale concreto.
La diversificazione oltre diabete e obesità assume per questo un peso crescente. Nella MASH, malattia epatica associata a disfunzione metabolica, Novo dispone dell’estensione di indicazione di Wegovy e ha ampliato la pipeline attraverso Akero.
L’operazione, annunciata nel 2025 per un valore massimo di 5,2 miliardi di dollari, porta efruxifermin, un candidato in fase 3 che Bloomberg Intelligence considera promettente per il trattamento della fibrosi e per possibili combinazioni con Wegovy. La prospettiva è trattare anche le complicanze metaboliche, rafforzando il valore clinico dell’offerta.
Il quadro della ricerca resta tuttavia disomogeneo. Lo studio cardiovascolare ZEUS su ziltivekimab non ha raggiunto l’obiettivo atteso e a settembre sono stati interrotti altri 2 studi nello scompenso cardiaco per la bassa probabilità di beneficio clinico.
Sul fronte delle malattie rare, il comitato scientifico europeo ha invece espresso a settembre parere favorevole per denecimig nell’emofilia A. Quest’ultimo resta un passaggio regolatorio, distinto dall’autorizzazione definitiva. I progressi ampliano le opzioni del gruppo, ma non compensano automaticamente le difficoltà dei farmaci dai quali dipendeva una parte della crescita futura.
Capacità produttiva, cassa e riorganizzazione
La capacità produttiva è l’altra condizione del rilancio. Alla fine del 2024 Novo Nordisk ha acquisito 3 stabilimenti provenienti da Catalent, a Bloomington, Anagni e Bruxelles, per 11,7 miliardi di dollari. L’operazione è distinta dall’acquisto di Catalent da parte di Novo Holdings.
I siti rafforzano il riempimento sterile e le fasi finali della produzione, passaggi che hanno limitato la disponibilità degli iniettabili. A questi si aggiungono investimenti negli impianti per il principio attivo e per le formulazioni orali. I benefici dipendono però dai tempi di avviamento e dall’integrazione industriale.
Lo sforzo emerge nei flussi finanziari. Nel 2025 Bloomberg riporta 119,1 miliardi di corone di cassa operativa e 60,1 miliardi di investimenti, con circa 59 miliardi residui secondo la misura di free cash flow calcolata sottraendo gli investimenti alla cassa operativa, prima degli esborsi per acquisizioni.
Nella stessa serie, gli investimenti attesi scendono a 54,8 miliardi nel 2026 e 32,5 miliardi nel 2028, mentre il free cash flow è stimato in aumento da 60,3 a 93,1 miliardi. Una parte rilevante del recupero della cassa dipenderebbe quindi dalla normalizzazione degli investimenti, oltre che dall’attività operativa.
Il bilancio conserva risorse, ma riflette il costo dell’espansione. Il debito totale nella rilevazione Bloomberg è salito da 27 miliardi di corone a fine 2023 a 131 miliardi a fine 2025 e 140,1 miliardi a giugno 2026.
Alla stessa data, cassa e disponibilità equivalenti erano pari a circa 45 miliardi. Le acquisizioni possono accelerare la diversificazione, ma vanno valutate insieme al fabbisogno industriale e alla remunerazione degli azionisti. La qualità delle attività acquistate conta quanto la possibilità di finanziare nuove operazioni.
Il cambio di leadership accompagna questa trasformazione. L’Amministratore Delegato Mike Doustdar ha ridotto personale e livelli manageriali per rendere la società più competitiva. Il piano annunciato nel 2025 prevedeva circa 9.000 posizioni in meno e 8 miliardi di corone di risparmi annualizzati entro la fine del 2026, da reinvestire nella ricerca e nelle attività commerciali.
La riorganizzazione può liberare risorse, ma la sua efficacia dipenderà anche dalla capacità di preservare competenze scientifiche e capacità di esecuzione. Il passaggio al marchio operativo Novo rende visibile il cambiamento, senza costituire di per sé una risposta alle pressioni sul business.
Brevetti della semaglutide: scadenze e protezioni aggiuntive
Sul lungo periodo pesa la protezione brevettuale della semaglutide. Per Ozempic, Bloomberg Intelligence indica la scadenza del brevetto sul principio attivo nel 2031 in Europa e nel 2032 negli USA.
Questo non implica che tutte le formulazioni diventino immediatamente sostituibili: la ricerca Bloomberg ritiene che brevetti aggiuntivi possano ritardare l’ingresso dei generici di Wegovy iniettabile almeno fino al 2038 negli USA. È uno scenario subordinato alla tenuta delle protezioni e agli esiti legali. Il rischio resta materiale, ma va distinto per prodotto e mercato, evitando di trattarlo come un unico evento simultaneo.
Valutazione di Novo Nordisk: multipli e attese degli analisti
Le quotazioni riflettono già una forte revisione delle aspettative. Nella fotografia Bloomberg del 21 settembre il titolo vale 267,55 corone e registra un rendimento sui 12 mesi del -27,8%. Rapportando quel prezzo all’utile per azione rettificato atteso per il 2026, il multiplo risulta pari a circa 12,2 volte.
È una valutazione contenuta, ma applicata a utili previsti in calo e quasi stabili nel 2027. Il prezzo incorpora quindi anche il rischio che la debolezza della crescita duri più a lungo.
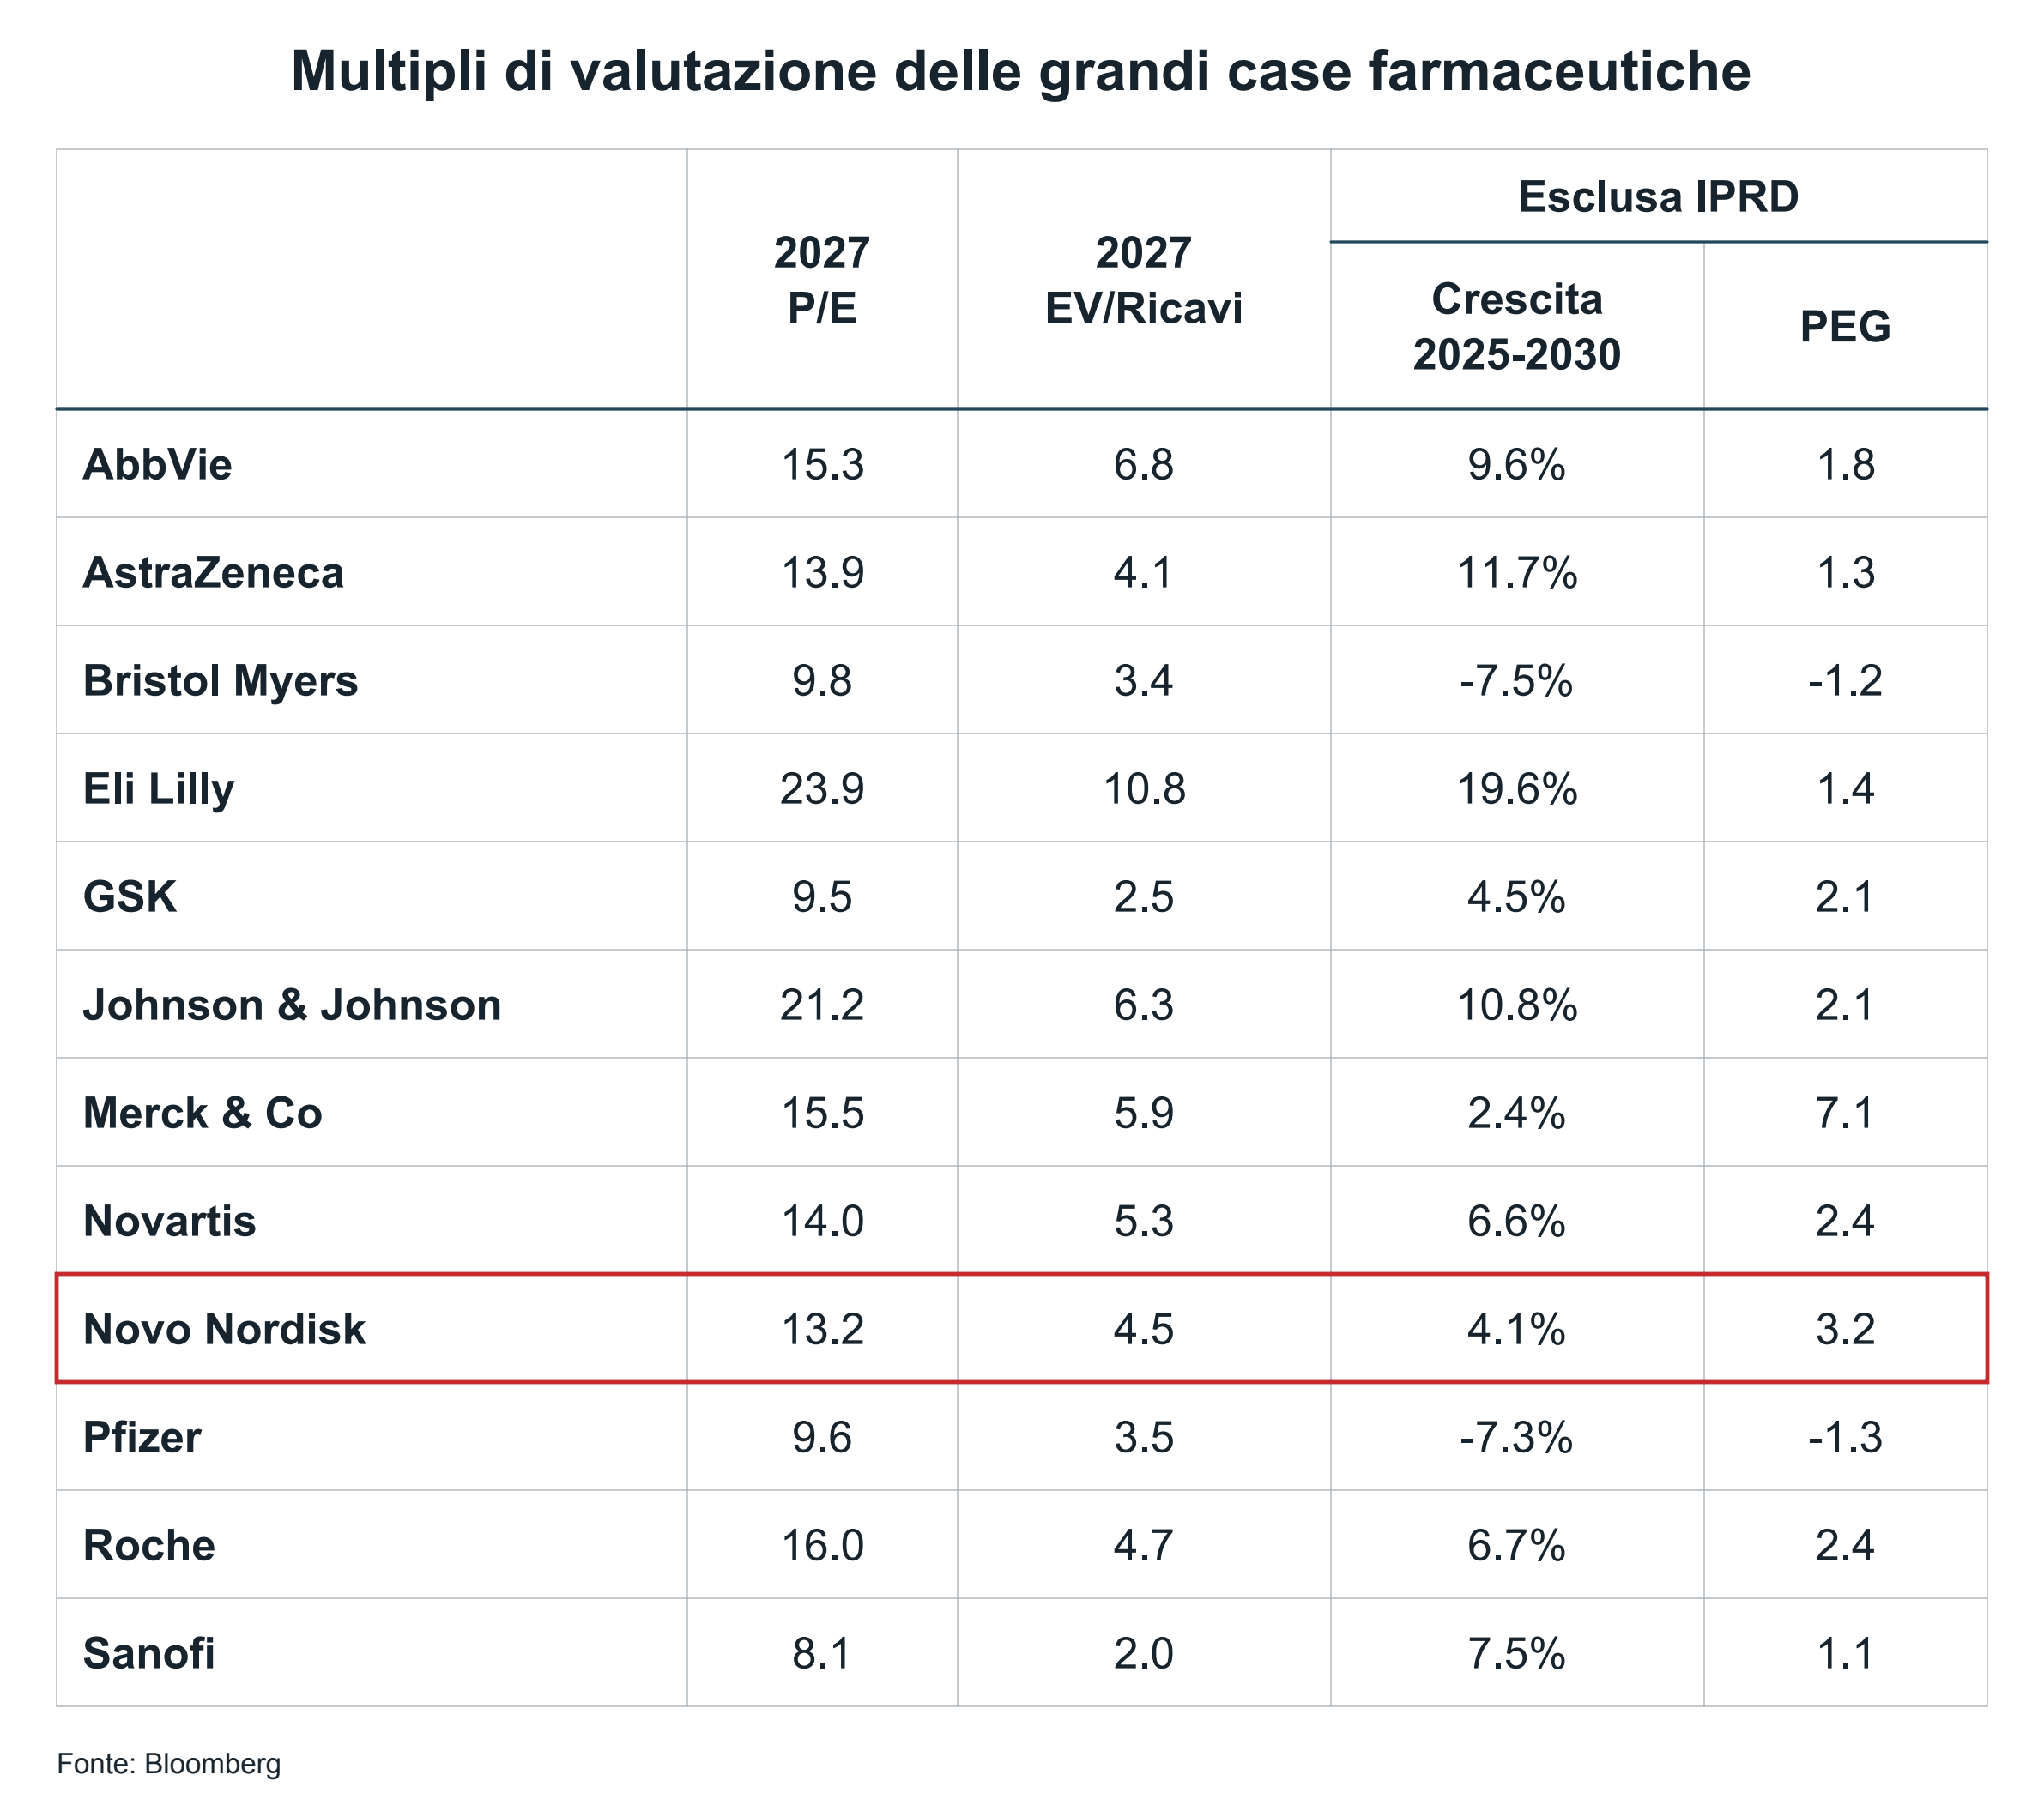
Il confronto settoriale rende esplicito il compromesso. Ai dati BI al 15 settembre Novo trattava a 13,2 volte gli utili attesi per il 2027, contro 23,9 volte Lilly. La stessa analisi indicava una crescita media annua degli EPS nel 2025-2030 del 4,1% per Novo e del 19,6% per Lilly, escludendo gli oneri relativi alla ricerca e sviluppo in corso acquisita.
Si tratta di una rilevazione precedente e di una base di confronto distinta dal calcolo sugli utili rettificati del 2026. Il divario di valutazione si accompagna dunque a un divario nelle prospettive: un multiplo inferiore, da solo, non dimostra una sottovalutazione.
Anche le raccomandazioni indicano prudenza. Bloomberg raccoglie 9 giudizi di acquisto, 22 neutrali e 5 di vendita, pari rispettivamente al 25%, 61,1% e 13,9%. Il prezzo obiettivo medio a 12 mesi è di 315,94 corone, con un potenziale rialzo del 18,1% rispetto a 267,55 corone.
Gli scenari e i risultati da monitorare
Uno scenario favorevole richiede che Wegovy orale continui ad aggiungere pazienti, che i nuovi impianti sostengano la disponibilità dei prodotti e che la pipeline diversifichi progressivamente i ricavi. Il calo degli investimenti potrebbe allora rafforzare la generazione di cassa. Lo scenario più debole combina invece prezzi netti in ulteriore discesa, pressione di Lilly e nuovi ritardi clinici, lasciando la crescita dei volumi insufficiente a sostenere gli utili.
Nel breve periodo, la verifica passa soprattutto dalle vendite effettive delle formulazioni orali e dalla tenuta della guidance. Per CagriSema, oltre al percorso regolatorio, restano attesi nel primo semestre 2027 i dati di REDEFINE-11, una prova concreta per valutare quanto della crescita promessa possa tradursi in risultati.
Alla data di pubblicazione (21/09/2026), l'autore detiene una posizione negli strumenti finanziari citati in questo articolo. Questo articolo cita strumenti finanziari identificati da codice ISIN. Ai sensi dell'art. 20 del Regolamento (UE) 596/2014 (MAR) è disponibile gratuitamente l'elenco degli articoli diffusi negli ultimi 12 mesi.
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.