Oro, argento e minerarie: correzione o fine del rialzo?
Fed e tassi reali ai massimi dal 2008 spingono l'oro in mercato orso tecnico, ma le banche centrali comprano. Cause, livelli e previsioni, e la watchlist di certificati su oro e gold miners.
L’oro ha perso il 21% dal massimo di gennaio ed è tecnicamente in un mercato orso. I dati, però, descrivono una correzione guidata dalla Fed e da tassi reali ai massimi dal 2008, più che una fuga degli investitori di lungo periodo: a vendere sono soprattutto i fondi speculativi, mentre le banche centrali continuano a comprare e gli ETF sull’oro hanno raccolto capitali almeno fino al 23 settembre.
Il contrasto si è visto lunedì 28 settembre. L’oro spot è sceso fino a 4.110 dollari l’oncia, perdendo fino al 4% in poche ore, a soli 40 dollari dal «pavimento» che Goldman Sachs indica nel suo scenario peggiore. Lo stesso giorno la società mineraria Gold Fields ha messo sul tavolo 27 miliardi di dollari per acquistare Northern Star.
Dove siamo: l’oro è in un mercato orso tecnico
L’oro ha toccato il massimo storico il 29 gennaio: 5.318 dollari in chiusura sul future, vicino a 5.600 dollari sullo spot durante la seduta. Il giorno dopo, con la nomina di Kevin Warsh alla guida della Fed, ha perso il 10,8% in una sola seduta. L’argento è crollato del 31%.
Da lì il 2026 dell’oro è stato un ottovolante: meno 10,8% a marzo, meno 12,1% a giugno, un minimo a luglio a 3.992 dollari, poi un rimbalzo di quasi il 10% ad agosto. A fine settembre il prezzo è intorno a 4.200 dollari, il 21% sotto il massimo: tecnicamente un mercato orso. L’argento ha fatto peggio, meno 47% dal massimo, il platino meno 41%.
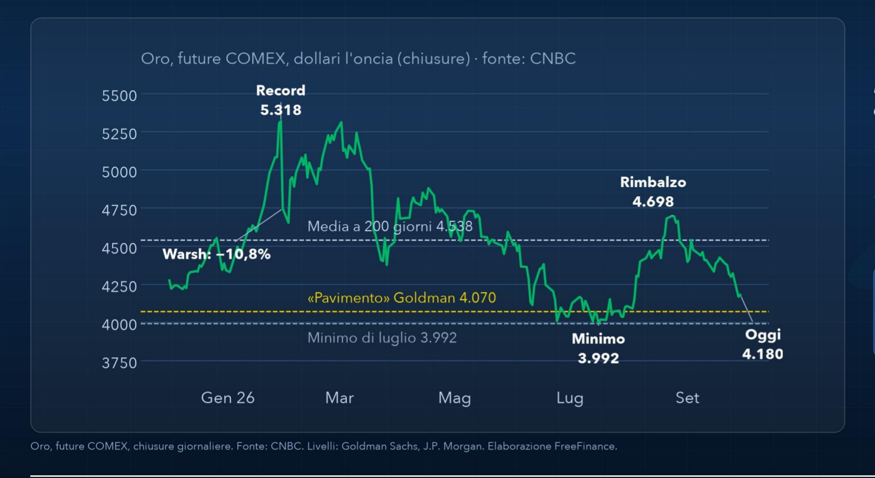
Serve però prospettiva: su un anno l’oro guadagna ancora l’8%. A soffrire è soprattutto chi è entrato vicino ai massimi.
Le ultime settimane: dal 24 agosto le minerarie fanno peggio del metallo
Dal massimo di agosto, fatto 100 il 24 agosto, l’oro ha perso l’11% e l’argento circa l’11%. Le minerarie hanno fatto peggio: tra il 13 e il 14% per i tre principali ETF del settore, GDX, GDXJ e SIL.
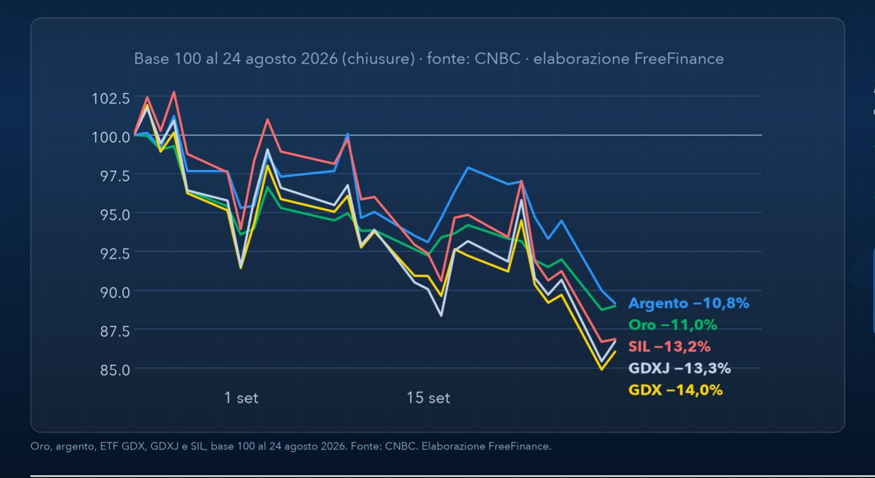
La seduta peggiore è stata quella di lunedì 28 settembre: oro meno 3,5%, argento meno 4,8%, GDX meno 5,4%, minerarie junior meno 5,8%. In giornata l’oro spot è sceso fino a 4.110 dollari, il minimo da sette settimane. Il 29 settembre è arrivato un piccolo rimbalzo, in una giornata con dati sul lavoro e sulla fiducia più deboli.
Perché l’oro scende: la svolta della Fed a Jackson Hole
Il punto di svolta è il 28 agosto a Jackson Hole. Il presidente della Fed, Kevin Warsh, tiene un discorso decisamente da falco: l’inflazione non sta scendendo abbastanza. Da lì arriva una sequenza di colpi per il metallo:
• 4 settembre: i posti di lavoro di agosto crescono di 162 mila, sopra tutte le stime;
• 11 settembre: un dato d’inflazione ostinato;
• 16 settembre: il primo rialzo dei tassi dal 2023;
• 28 settembre: la probabilità di un altro rialzo a ottobre sale al 70%.
Nel frattempo il petrolio è salito sopra i 100 dollari per la crisi di Hormuz, il rendimento del decennale americano è salito di 54 punti base dal 28 agosto e il dollaro ha chiuso il mese migliore da giugno. Da Jackson Hole in poi tutto il comparto dei metalli preziosi è in rosso, con minerarie e palladio in fondo alla classifica.
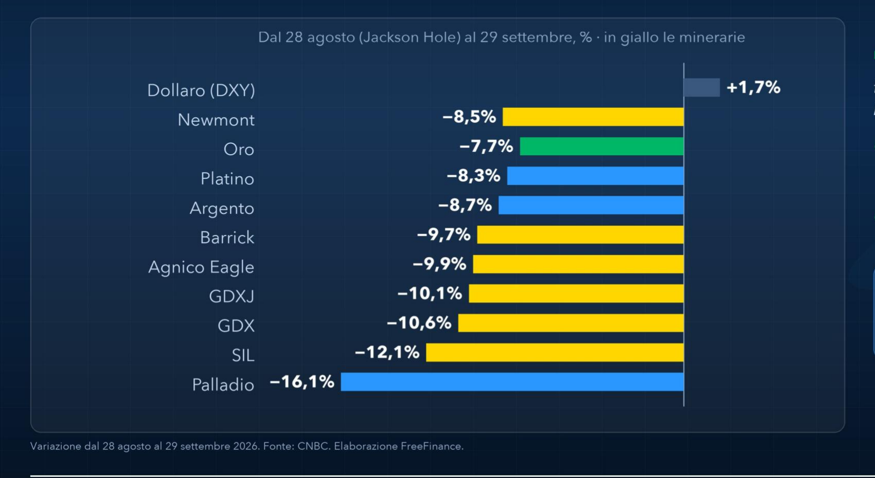
Il meccanismo è semplice: l’oro non paga cedole. Quando i tassi salgono così in fretta, tenerlo in portafoglio costa di più, perché si rinuncia a un rendimento sempre più alto.
Il vero avversario dell’oro: il tasso reale
Il tasso reale del Treasury a 10 anni, cioè il rendimento al netto dell’inflazione, è passato dall’1,93% di fine 2025 al 2,90% di lunedì 28 settembre: il livello più alto dal novembre 2008. È quasi un punto in più da inizio anno, con 27 punti base guadagnati nell’ultima settimana.
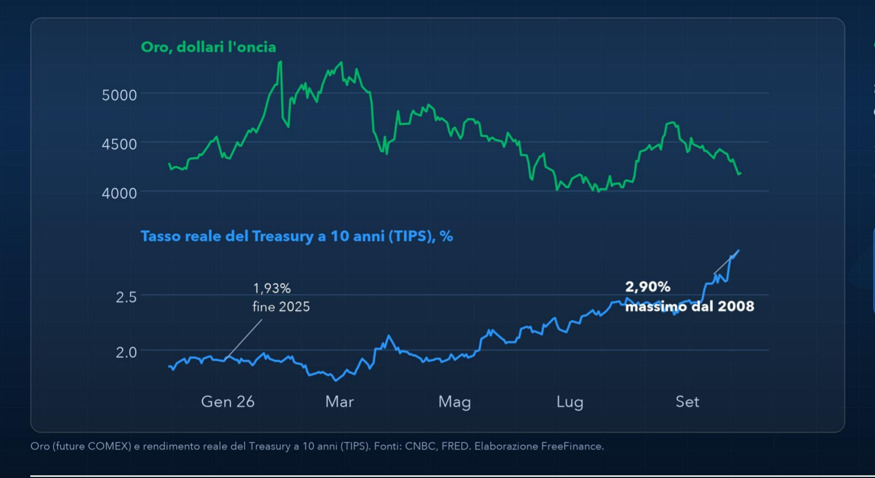
Il tasso reale misura il costo opportunità dell’oro. Se un titolo di Stato americano paga quasi il 3% sopra l’inflazione, senza rischio, un metallo che non rende nulla diventa meno attraente. Nel 2013 un aumento del tasso reale da circa meno 0,6% a più 0,9% accompagnò un calo dell’oro del 28% in un anno.
Per questo, con tassi reali vicini al 3%, il fatto che l’oro resti sopra i 4.000 dollari è di per sé un segnale di forza: qualcuno continua a comprare.
Chi vende: i fondi veloci, non gli investitori in ETF
Secondo i dati di Standard Chartered, le posizioni speculative sui future si sono ridotte non appena il mercato ha rivisto le attese sulla Fed, mentre le detenzioni degli ETF sono rimaste ferme.
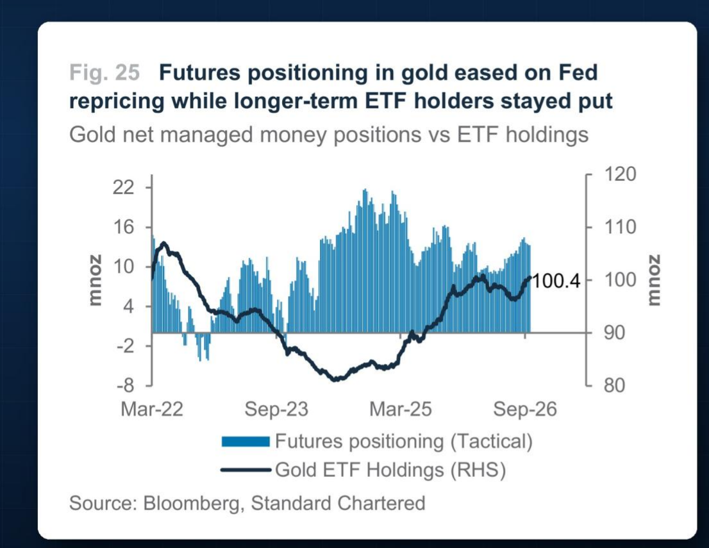
I flussi lo confermano. Ad agosto gli ETF sull’oro hanno raccolto 17 miliardi di dollari e le detenzioni globali hanno toccato il record di 4.189 tonnellate. Nella settimana al 23 settembre, secondo Bank of America, sull’oro sono entrati altri 2,3 miliardi.
A vendere sono stati soprattutto i fondi che seguono il trend. Per J.P. Morgan il loro segnale sull’oro è diventato neutrale e quello sull’argento short; intanto il prezzo è sceso sotto la media mobile a 200 giorni, che passa a 4.538 dollari.
C’è poi un fattore tecnico. Secondo Goldman Sachs le opzioni call sull’oro sono circa tre volte la media storica: quando quelle posizioni si chiudono, le coperture delle banche che le hanno vendute amplificano i movimenti, anche al ribasso. Il quadro è quello di una correzione da posizionamento speculativo, non di una fuga degli investitori di lungo periodo.
Chi compra: le banche centrali alzano il pavimento
Il principale compratore sono le banche centrali. Secondo la stima di Goldman Sachs acquistano circa 91 tonnellate al mese, contro una media di 17 prima del 2022. La Banca popolare cinese ad agosto ha comprato 20,2 tonnellate, il massimo dall’ottobre 2023, al ventiduesimo mese consecutivo di acquisti. Nel secondo trimestre gli acquisti ufficiali sono stati 289 tonnellate, un record per il periodo.
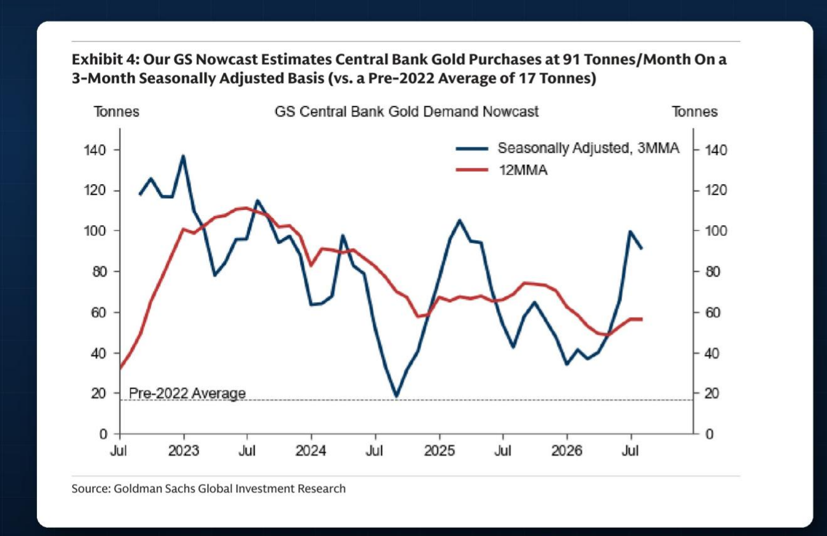
Anche la domanda privata cinese è molto forte: da gennaio a luglio la Cina ha importato mille tonnellate d’oro, il 78% in più dell’anno precedente.
È la grande differenza rispetto al 2013. Allora le banche centrali erano marginali; oggi sono il compratore di ultima istanza e ogni correzione trova qualcuno pronto a comprare.
Argento: il rapporto oro/argento sale a 68
L’argento è la parte più fragile del comparto. Il rapporto oro/argento, cioè quante once d’argento servono per comprare un’oncia d’oro, a gennaio, al picco della febbre sull’argento, era sceso a 44. A fine settembre è a 68, perché l’argento ha perso molto più dell’oro: meno 47% dal massimo, meno 8,7% solo a settembre.
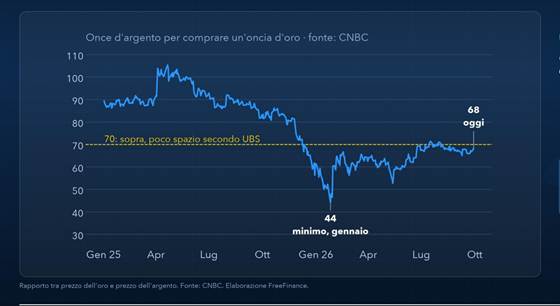
Rapporto tra prezzo dell’oro e prezzo dell’argento. Fonte: CNBC. Elaborazione FreeFinance.
Le banche sono diventate più prudenti: J.P. Morgan ha tagliato del 26% la previsione per il 2027. UBS invece osserva che sopra quota 70 lo spazio per un ulteriore peggioramento dell’argento rispetto all’oro è limitato.
L’argento è per metà metallo prezioso e per metà metallo industriale: se l’economia frena, soffre di più.
Minerarie: più leva sull’oro, ma forza relativa intatta
Il rapporto tra l’ETF GDX, il principale sulle minerarie aurifere, e l’oro misura se le minerarie battono il metallo. Da gennaio 2025 è quasi raddoppiato e ha toccato il massimo il 25 agosto. Da lì è sceso, ma solo del 5%: la forza relativa di lungo periodo resta.
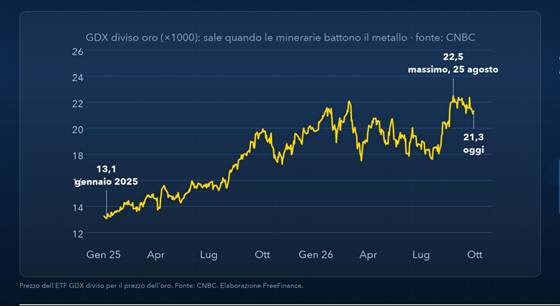
Prezzo dell’ETF GDX diviso per il prezzo dell’oro (×1000). Fonte: CNBC. Elaborazione FreeFinance.
A cambiare è stata la leva. Da luglio, per ogni punto percentuale di movimento dell’oro, GDX ne fa in media 1,85, contro 1,38 dall’inizio del 2025. Per questo nella correzione le minerarie hanno perso di più. Da inizio anno restano comunque in positivo: GDX più 3,8% e Newmont più 17%, mentre l’oro è in calo del 3,7%.
I margini delle miniere restano altissimi
Il costo totale per estrarre un’oncia (AISC, all-in sustaining cost) nel secondo trimestre era di 1.621 dollari per Newmont e di 1.459 per Agnico Eagle. Con l’oro a 4.180 dollari:
Società | AISC Q2 2026 ($/oz) | Margine per oncia ($) | Prezzo / costo |
Newmont | 1.621 | circa 2.560 | 2,6 volte |
Agnico Eagle | 1.459 | circa 2.720 | 2,9 volte |
I margini sono l’11% più bassi della media del secondo trimestre, ma il prezzo resta tra 2,5 e 3 volte il costo.
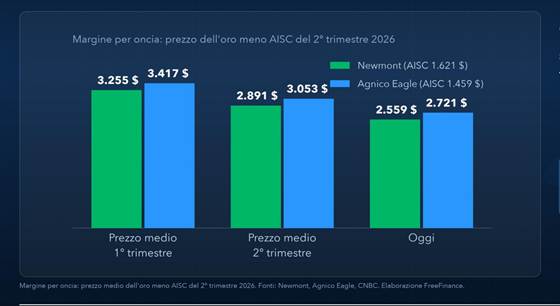
Margine per oncia: prezzo medio dell’oro meno AISC del secondo trimestre 2026. Fonti: Newmont, Agnico Eagle, CNBC. Elaborazione FreeFinance.
I rischi non mancano: il gasolio caro pesa sui costi e gli analisti si aspettano costi di mantenimento in salita nel quarto trimestre. Le società, però, si muovono da compratrici: proprio il 28 settembre, nel giorno peggiore, Gold Fields ha offerto 27 miliardi di dollari per Northern Star. L’offerta è stata respinta perché ritenuta troppo bassa, ma il segnale è chiaro: a questi prezzi le società comprano riserve, non scappano.
Cosa dice la storia: con i tassi in salita l’oro in media ha guadagnato
Standard Chartered ha analizzato tutti gli anni di rialzo dei tassi dal dopoguerra: in media l’oro ha reso il 9,1%. Il risultato, però, dipende molto dal contesto. Con economia fragile e rendimenti alti l’oro ha fatto più 29%; con economia fragile e rendimenti bassi, praticamente zero.
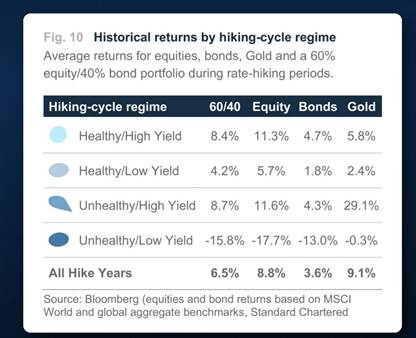
Rendimenti medi negli anni di rialzo dei tassi, per regime. Fonti: Bloomberg, Standard Chartered.
Secondo Standard Chartered oggi siamo in un regime di economia sana con rendimenti alti, in cui l’oro ha reso in media il 5,8%, anche se vicini al confine con il regime più fragile. Un rialzo dei tassi, da solo, non chiude un ciclo dell’oro: conta il motivo per cui i tassi salgono.
Le previsioni delle banche: tagli sul breve, non sul lungo
Le banche hanno abbassato il percorso di breve, ma quasi tutte le previsioni restano sopra il prezzo attuale.
Banca | Previsione | Note |
Goldman Sachs | 4.650 $ a fine 2026 | Tagliata da 4.900 $; confermati 5.400 $ a fine 2027 |
J.P. Morgan | 4.500 $ nel quarto trimestre 2026 | A giugno indicava 6.000 $ entro fine anno |
UBS | 5.400 $ a settembre 2027 | Ritorni verso i 4.000 $ visti come opportunità |
Morgan Stanley | 4.900 $ nello scenario base | Forchetta da 3.920 a 6.125 $ |
RBC | — | Stime tagliate del 5% sull’oro e dell’8% sull’argento |
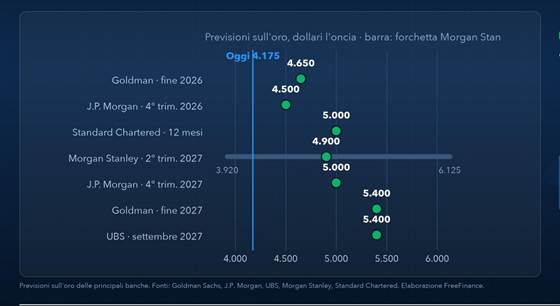
Previsioni sull’oro delle principali banche, dollari l’oncia; la barra indica la forchetta di Morgan Stanley. Fonti: Goldman Sachs, J.P. Morgan, UBS, Morgan Stanley, Standard Chartered. Elaborazione FreeFinance.
L’ampiezza della forchetta di Morgan Stanley dà la misura dell’incertezza. Le previsioni sono scenari, non certezze.
Livelli e calendario da monitorare
Nello scenario di Goldman Sachs con una Fed molto aggressiva, l’oro troverebbe un pavimento di breve intorno a 4.070 dollari. Il 28 settembre il prezzo spot è arrivato a 4.110, a 40 dollari da quel livello.
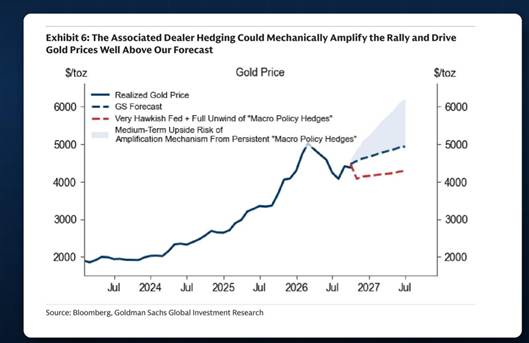
Previsione di Goldman Sachs (blu) e scenario con Fed molto aggressiva (rosso). Fonti: Bloomberg, Goldman Sachs Global Investment Research.
• Supporti: 4.110 dollari, 4.070 dollari, poi l’area dei 4.000 dollari, dove si trova il minimo di luglio a 3.992.
• Resistenze: tra 4.220 e 4.254 dollari, poi 4.356 e infine 4.538, la media mobile a 200 giorni.
Il calendario conta più dei livelli: l’inflazione PCE del 30 settembre, il rapporto sul lavoro di venerdì 2 ottobre e la riunione della Fed del 28 ottobre. Da seguire anche le elezioni di metà mandato del 3 novembre: Goldman Sachs nota che la speculazione tende a salire prima di eventi di questo tipo e a rovesciarsi subito dopo.
In sintesi
1. È una correzione guidata dalla Fed e da tassi reali ai massimi dal 2008. A vendere sono i fondi speculativi, non gli investitori di lungo periodo, che negli ETF sono rimasti fermi o hanno comprato.
2. Argento e minerarie amplificano l’oro. Offrono più rendimento potenziale ma anche cadute più profonde, e vanno dimensionati di conseguenza.
3. Banche centrali e margini delle miniere alzano il pavimento. I livelli chiave sono 4.070 e 4.000 dollari.
Focus certificati tema gold/silver miners
Ora per chiudere il quadro anche a livello di operatività, abbiamo creato una Watchlist sul tema gold/silver miners composta da 5 certificati selezionati sul secondario. Si tratta di certificati agganciati a basket tematici o in linea generale esposti alla narrativa dei metalli preziosi che abbiano basket anche diversificati ma coerenti.
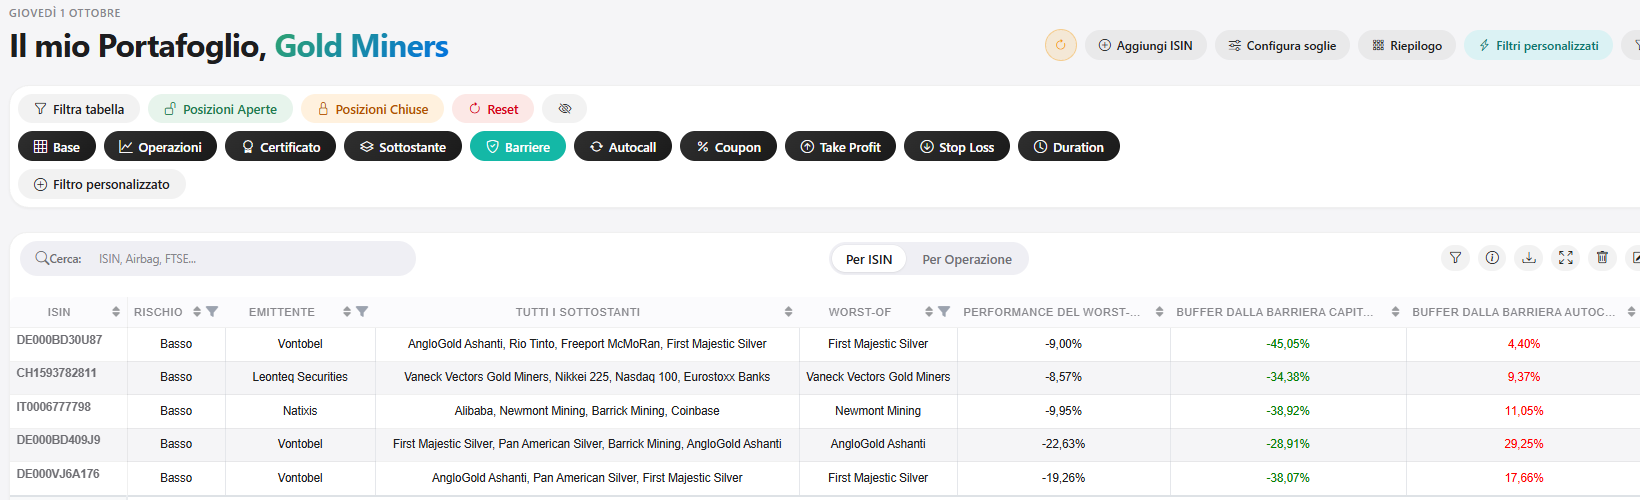
La schermata rappresenta la nostra selezione sulla piattaforma FreeFinancePRO.
Iniziamo l'analisi con il certificato che si trova all'interno della migliore dinamica di potenziale richiamo anticipato ovvero il Cash Collect Memory Step Down (Isin DE000BD30U87) di Vontobel agganciato ai titoli Anglo Gold, Rio Tinto, Freeport McMoRan e First Majestic Silver, attuale worst of a -9% da strike. Certificato che va ad abbracciare la dinamica tra gold, silver e metalli industriali. Per questo certificato, attualmente scambiato leggermente sotto la pari, la barriera capitale è al 50% mentre per i livelli delle cedole periodiche dell'1,62% mese il trigger è al 55%. In questo momento la prima finestra autocall è per il 16 novembre con il trigger per l'autocall che parte subito sotto la pari al 95% per poi decrescere dell'1% di mese in mese. Il gap da colmare non è così ampio e può pertanto essere considerato un certificato sia per il breve termine che in ottica di diversificazione di portafoglio puntando in ogni caso a un rendimento potenziale del 19,62% annuo.
Per rimanere in tema basket worst of sotto osservazione è finito il Cash Collect Memory Step Down (Isin DE000VJ6A176) su un basket a tre composto da Anglo Gold Ashanti, Pan American Silver e First Majestic Silver. Un basket fortemente sbilanciato verso il tema argento e nettamente più volatile. Anche qui ci troviamo a che fare con uina barriera capitale al 50% ma con un basket che vede già i due worst of a -19% circa da strike con buffer barriera ridotto al -38% circa. Prezzo leggermente sotto la pari per un flusso di premi potenziali condizionati dell'1,83% mensile che vale un 24,47% su base annua. Anche in questo caso il trigger autocall decrescente può aiutare a monetizzare già nel breve un recupero dei livelli in caso di rimbalzo dei corsi azionari. Qualora tale scenario non dovesse concretizzarsi, il flusso dei premi, considerato il livello di volatilità medio di altri temi di mercato, è decisamente più alto.
Chiudiamo il quadro dei certificati su basket worst of di titoli azionari con una proposta diversificata ma legata dal tema debasement trade. Si tratta di una soluzione firmata Natixis che ha il chiaro intento di provare a monetizzare volatilità e bassa correlazione di un basket che però risulta avere una narrativa coerente e comune. Si tratta del Phoenix Memory Step Down (Isin IT0006777798) agganciato ai titoli Barrick Mining, Newmont Mining, Coinbase e Alibaba. I due titoli gold miners sono ad oggi i worst of a -9% circa da strike con il prezzo del certificato sopra la pari in ragione dell'assorbimento nel prezzo mark-to-market della cedola di imminente stacco del 2,396% mensile. Il flusso è pertanto molto più alto rispetto ai classici basket tematici in ragione della composizione diversificata del basket e della barriera capitale del 55%. Il rendimento potenziale annuo sale al 27,19%.
Ed ora una proposta adatta a sfruttare un boost al rendimento di una struttura base dei certificati su indici azionari, che continuano a rappresentare la parte "core" del portafoglio. Per chi ha una view positiva sul segmento gold miners, Leonteq ha lanciato un Phoenix Memory Step Down (Isin CH1593782811 ) legato alle sorti degli indici Nikkei, Nasdaq, Eurostoxx Banks e del Vaneck Vectors Gold Miners ETF. Un basket atipico che associa al rischio classico di tre indici comunemente utilizzati nei basket su indici azionari, un ETF a tema gold miners. Il risultato è che a fronte di un benchmark di rendimento dei classici prodotti su indici che trova un trade off tra barriera 60% e rendimento annuo sul 10/11%, questa proposta spinge il rendimento annuo al 13%, con un flusso mensile dell'1,083%. Una soluzione per diversificare il portafoglio rimanendo su asset diversificati ma settoriali.
Questo articolo cita strumenti finanziari identificati da codice ISIN. Ai sensi dell'art. 20 del Regolamento (UE) 596/2014 (MAR) è disponibile gratuitamente l'elenco degli articoli diffusi negli ultimi 12 mesi.
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.