Investimenti nell’IA: perché i multipli bassi non rassicurano
Il recente calo dei titoli legati all’intelligenza artificiale riporta l’attenzione sulla sostenibilità degli investimenti e degli utili del settore. Secondo James Mackintosh del Wall Street Journal, l’inflazione superiore alle attese e il conseguente aumento dei costi di finanziamento hanno evidenziato il rischio che la costruzione dei data center, sostenuta anche dal debito, possa rallentare.
Esiste però un secondo rischio: anche se i progetti venissero completati secondo i programmi, i rendimenti per gli investitori potrebbero deludere. Nella settimana analizzata, CoreWeave ha perso il 24%, cancellando i guadagni da inizio anno, mentre Micron ha ceduto l’11% e le concorrenti sudcoreane Samsung Electronics e SK Hynix hanno registrato ribassi circa doppi.
Investimenti nell’IA e durata degli utili dei fornitori
Il punto di partenza è che gli utili generati dal boom dell’IA sono reali, ma la loro durata resta incerta. Gli investimenti di una società diventano ricavi per altre imprese: l’espansione dei data center alimenta così la domanda di chip, sistemi di raffreddamento, cavi, generatori, turbine e materiali.
I fornitori hanno potuto aumentare i prezzi e ampliare i margini mentre le vendite crescevano, contribuendo a sostenere la redditività complessiva dell’S&P 500. Secondo Mackintosh, tuttavia, questa fase non può essere considerata permanente. Una volta completata la costruzione delle infrastrutture, la spesa per manutenzione, riparazioni e aggiornamenti sarebbe inferiore a quella necessaria per realizzare nuovi impianti.
Il mercato sembra già riconoscere almeno in parte questa natura temporanea dei profitti. Le quotazioni sono salite, ma meno delle previsioni sugli utili, determinando una riduzione dei multipli prospettici.
Nvidia e Micron: multipli bassi e sostenibilità degli utili
Nvidia ha visto il rapporto tra prezzo e utili attesi scendere da 23 a 15x, nonostante un rialzo delle azioni del 15%. Micron tratta invece a meno di 5 volte gli utili prospettici dopo aver triplicato il prezzo delle azioni. Gli investitori potrebbero star pagando meno per ogni dollaro di profitto atteso proprio perché dubitano che gli attuali livelli di redditività possano durare.
Questo ridimensionamento dei multipli può però prestarsi a letture opposte. Per gli ottimisti, dimostra che il mercato incorpora già una futura normalizzazione degli utili. Per i più cauti, potrebbe invece nascondere valutazioni elevate dietro previsioni di profitto difficili da sostenere.
Rob Almeida, strategist di MFS Investment Management, individua il problema soprattutto nella componente degli utili del P/E. Se le stime venissero ridotte, la convenienza apparente dei titoli potrebbe quindi diminuire anche senza un aumento delle quotazioni.
S&P 500: crescita degli utili attesi concentrata nell’IA
La concentrazione della crescita attesa dei profitti rende il tema particolarmente rilevante. Secondo Gerard Minack di Minack Advisors, le previsioni sugli utili delle 8 maggiori società legate all’IA, Amazon, Alphabet, Broadcom, Meta, Microsoft, Nvidia, Oracle e Palantir, insieme a quelle di altre 11 aziende del comparto, sono aumentate complessivamente di 700 miliardi di dollari quest’anno. Per il resto dell’S&P 500, l’incremento è stato inferiore a 500 miliardi.
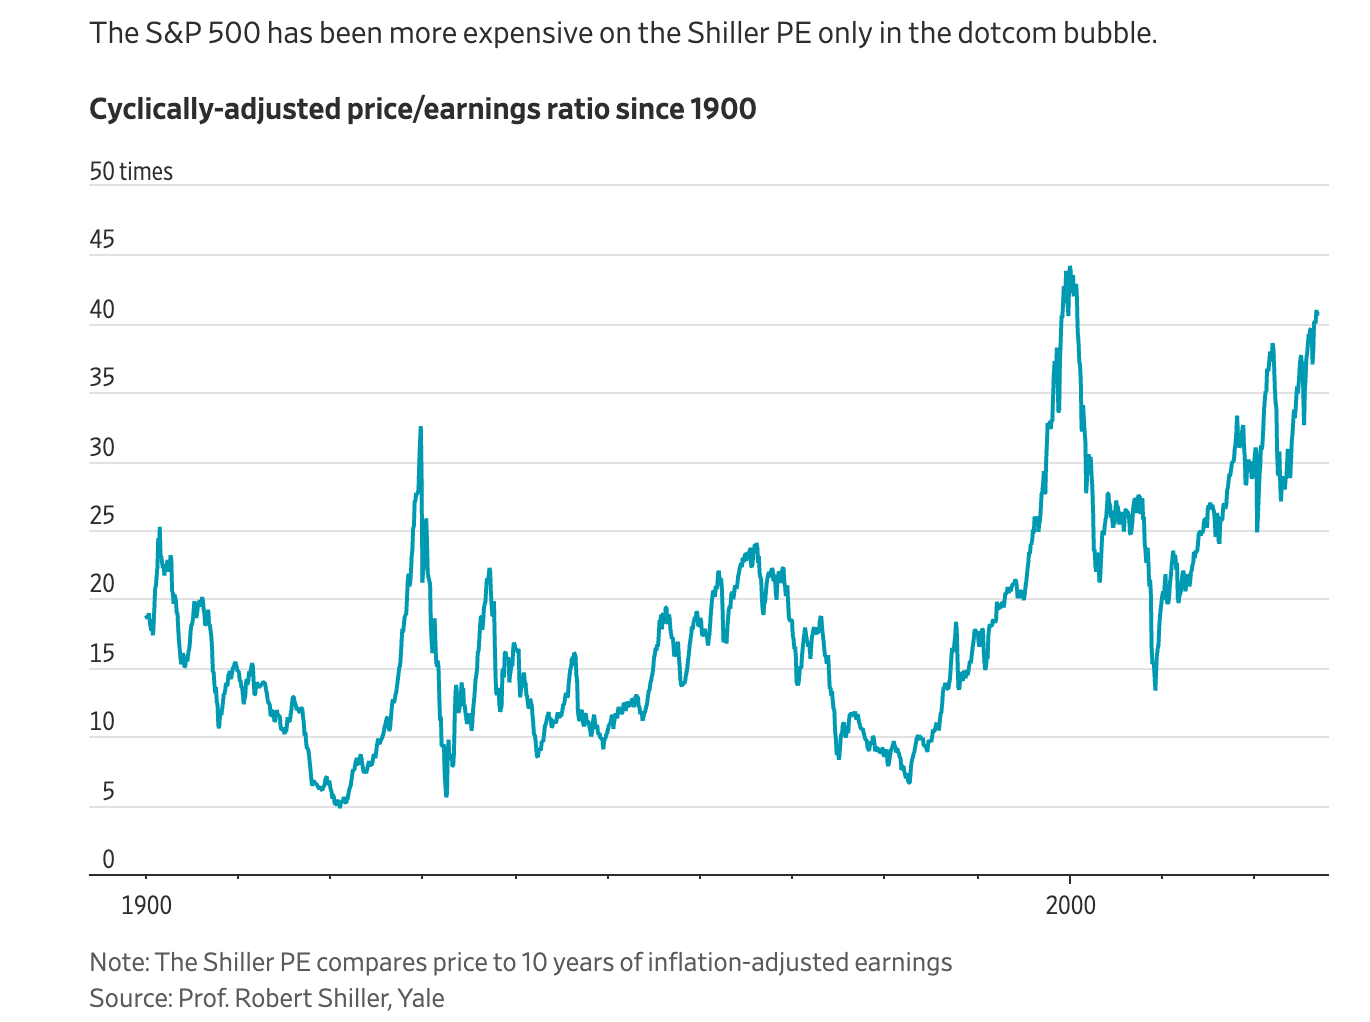
In base al P/E di Shiller, che rapporta i prezzi alla media degli utili degli ultimi 10 anni corretti per l’inflazione, l’S&P 500 è stato più caro soltanto durante la bolla delle dot-com.
Data center: la sfida dei ritorni sugli investimenti nell’IA
Il recente ribasso evidenzia quanto le aspettative sui fornitori dipendano dalla prosecuzione degli investimenti. Ma la realizzazione dell’intera capacità programmata aprirebbe una sfida diversa: ottenere ricavi sufficienti dall’impiego delle infrastrutture.
In un lavoro di Brookings svolto dal docente della Columbia Business School Stijn Van Nieuwerburgh, la spesa per l’IA viene quantifica in 9.000 miliardi di dollari entro il 2032. Un impegno che, secondo la stima citata, rappresenterebbe il maggiore progetto di investimento negli USA, equivalente al 3,2% del PIL all’anno.
Per remunerare questa spesa, il settore dovrà passare dai profitti legati alla costruzione dei data center a quelli generati dall’utilizzo dell’intelligenza artificiale. Serviranno applicazioni capaci di aumentare la produttività abbastanza da convincere i clienti a pagare il costo complessivo dello sviluppo e dell’impiego della tecnologia. Se questi benefici fossero inferiori alle attese, una parte consistente del capitale investito rischierebbe di non produrre i ritorni sperati.
I precedenti storici: benefici economici e rendimenti degli investitori
Mackintosh richiama infine i precedenti dei grandi cicli di investimento, dai canali e dalle ferrovie fino all’elettrificazione e alle reti in fibra ottica. In molti casi, le infrastrutture hanno prodotto benefici per la società pari o superiori alle aspettative, senza però garantire risultati altrettanto favorevoli a chi le aveva finanziate. I vantaggi sono arrivati più lentamente del previsto, i profitti sono stati inferiori alle attese oppure la concorrenza ha trasferito gran parte del valore agli utilizzatori.
Fonte: Wall Street Journal
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.