Recovery low risk e bond substitution: le due letture delle CLN su Stellantis
Tassi lunghi che non scendono e un rischio di credito tornato in movimento, con l'automotive europeo come epicentro. Il mix apre due letture operative per la stessa struttura: recuperare una minusvalenza senza esporsi al rischio di mercato, e sostituire una quota di obbligazioni lunghe con un flusso più alto, a duration più corta e fiscalmente compensabile. Al centro un mattoncino che il mercato retail continua a trascurare, le Credit Linked Note.
Chi ha una posizione in perdita su Stellantis, in azioni o in certificati, oggi non ha soltanto un problema di prezzo. Aspettare il recupero del sottostante significa affidarsi a un turnaround che il mercato stesso non prezza prima del 2027; vendere e reinvestire in un certificato a capitale condizionatamente protetto significa mantenere il rischio di mercato, anche se chiaramente riorganizzato meglio. Esiste una terza strada e non sempre percorribile per carenza di prodotti, e nasce dall'incrocio di due fenomeni in corso: una struttura dei tassi che rende redditizio investire in obbligazioni con duration medie e lunghe e un rischio di credito che nel settore auto si è rimesso a prezzare davvero.
La stessa struttura, però, letta da un'altra angolazione risponde a un problema diverso e con una platea molto più ampia: quello di chi ha in portafoglio obbligazioni lunghe comprate in un altro regime di tassi, e oggi paga imposte piene su cedole non competitive mentre è in perdita sul mark-to-market. Sono due usi distinti, e conviene tenerli separati fin dall'inizio.
I tassi lunghi non scendono, e non è colpa dell'inflazione
La parte lunga della curva è rimasta ancorata su livelli elevati anche con aspettative di inflazione ferme. Trentennale americano in area 5,19%-5,26%, decennale tra 4,72% e 4,75%, biennale al 4,34%: una curva irripidita dalla parte sbagliata, con il classico profilo da bear steepening. A salire non è la componente inflattiva — il breakeven a dieci anni è inchiodato al 2,30% — ma il tasso reale.
Non è un errore di politica monetaria: è premio a termine e offerta di carta. Un debito federale oltre i 40.000 miliardi di dollari, l'assenza dei grandi compratori strutturali degli anni scorsi e la competizione delle emissioni corporate legate al ciclo di investimenti sull'intelligenza artificiale tengono la parte lunga sotto pressione. Il tasso vicino allo zero non è mai stato il "nuovo normale": il decennale americano è rimasto sopra il 5% ininterrottamente dal 1967 al 1998. In Europa la sostanza non cambia: BTP a cinque anni tra il 3,0% e il 3,2%, trentennale attorno al 4,55%, spread contro Bund in area 84 punti base.
O si compra duration — e quindi rischio di prezzo su scadenze lunghe — o si compra rischio di credito. Non esiste una terza fonte di rendimento gratuita.
Questo vincolo è il vero punto di partenza operativo. Se la duration ha un costo, la domanda giusta non è "quando scenderanno i tassi", ma quale rischio si è disposti a prendere per ottenere un rendimento a due cifre senza dipendere dalla loro direzione.
Il credito si è rimesso in movimento e l'epicentro è l'automotive
Il vero fermento degli ultimi mesi è sul lato del credito, e il settore che lo concentra è l'automotive europeo. Il caso più eclatante è arrivato qualche giorno fa da Volkswagen: guidance sul margine operativo 2026 tagliata da un intervallo 4%-5,5% a non oltre l'1%, titolo giù fino al 7,5% intraday. Dietro al taglio ci sono un impatto stimato attorno ai 10 miliardi di euro sui risultati annuali, una svalutazione da 6 miliardi legata a Porsche, il raddoppio dei tagli occupazionali a 100.000 unità e il sottoutilizzo degli stabilimenti tedeschi; la causa principale resta la Cina, con un mercato auto contrattosi di oltre il 20% nei primi otto mesi del 2026.
Il crollo ha trascinato al ribasso l'intero comparto e le performance di Stellantis ne hanno risentito direttamente. Quando un settore viene riprezzato non solo sull'utile ma sulla capacità di generare cassa lungo il ciclo, il movimento non resta confinato all'equity: si trasferisce sul premio che il mercato chiede per finanziare quelle aziende.
Su Stellantis i numeri parlano da soli: peggior titolo del FTSE MIB, calo da inizio anno vicino al 50%, prezzo in area 4,3-4,5 euro. A metà settembre Morgan Stanley ha tagliato il giudizio a Underweight con target da 8,00 a 4,50 euro, motivando che i margini si stabilizzeranno "su livelli depressi, ben al di sotto dei cicli precedenti"; pochi giorni dopo Berenberg è passata a Hold, target da 7,80 a 5,10 euro, con un margine lordo fermo al 6,55%.
Serve però una distinzione che troppo spesso viene saltata. Un deterioramento della redditività non è un evento di credito. Il mercato sta prezzando margini più bassi e un piano che darà frutti dal 2027: un problema di conto economico e di multipli, non l'incapacità di onorare il debito. La distanza tra queste due letture è esattamente lo spazio in cui vive una strategia di recovery costruita sul credito invece che sul prezzo: una distanza reale, oggi più sottile di due anni fa, ma è proprio il suo allargarsi a rendere il premio interessante per chi vende protezione.
Dove si ferma lo switch-to-recovery "classico"
Nella sua forma più diffusa, lo switch-to-recovery consiste nel vendere la posizione in perdita e reinvestire l'intero ricavato in un certificato quotato sotto la pari, così da abbassare la soglia di pareggio: non serve a far salire il titolo più in fretta, serve ad abbassare l'asticella. Per attivare questo tipo di strategia bisogna distinguere tra perdita tecnica (che vediamo riflessa nel prezzo mark to market) e perdita strutturale (misurata dal valore futuro), guardando all’analisi di scenario sia se Stellantis rimane ai valori attuali, sia se dovesse continuare a scendere o dovesse recuperare. Chiaramente una strategia di recupero deve essere valutata diversamente a seconda del livello di prezzo del certificato: tra 90 e 95 la perdita è fisiologica, tra 80 e 90 va valutata la natura temporanea del movimento, sotto 80 lo switch entra nel perimetro delle opzioni. E non a caso il tema è così sentito: Stellantis è presente in circa il 16% dei certificati a capitale condizionatamente protetto.
Il limite è sempre lo stesso: si resta esposti al rischio di mercato sul sottostante. Un recovery su Stellantis recupera se Stellantis non rompe la barriera. E in una fase in cui i tassi alti comprimono il valore attuale dei flussi futuri, molti ex-maxi o recovery non bastano a colmare l'intera minusvalenza nell'orizzonte che l'investitore ha in mente: si finisce per allungare la scadenza o per scendere di barriera, cioè per prendere più rischio, non meno.
La terza via: comprare rischio di credito al posto del rischio di mercato
Quando si parla di switch verso strumenti capaci di recuperare si guarda quasi sempre a certificati con prezzo basso — ex-maxi, recovery — e quasi mai alle CLN. Per un duplice motivo “strutturale”: l’assenza di prodotti e il coupon non in grado di recuperare velocemente le ingenti perdite. Eppure la loro meccanica risponde in modo diretto al problema: comprando una CLN si vende protezione sul credito di una reference entity e si incassa il premio sotto forma di cedola. Il rischio che si assume è doppio (rischio emittente della nota e rischio di credito dell’entità di riferimento), ma sparisce il rischio di mercato: se Stellantis continua a scendere in Borsa non ha alcuna rilevanza per il rimborso, l'unica cosa che conta è che non si verifichi un evento di credito entro la scadenza.
La situazione peculiare di Stellantis sul fronte del credito, la situazione sui tassi e un mix di struttura “atipica”, ha però aperto anche al mondo delle CLN un ragionamento utile in ottica di recovery.
Il termometro: dove sta il CDS a cinque anni di Stellantis
Prima di guardare i prodotti conviene guardare il prezzo del rischio. Il CDS senior a cinque anni su Stellantis è quanto il mercato chiede per assicurarsi contro un evento di credito della società: è, letteralmente, la variabile da cui dipende il rendimento di una CLN, e il suo andamento negli ultimi mesi racconta meglio di qualsiasi commento quello che sta succedendo.
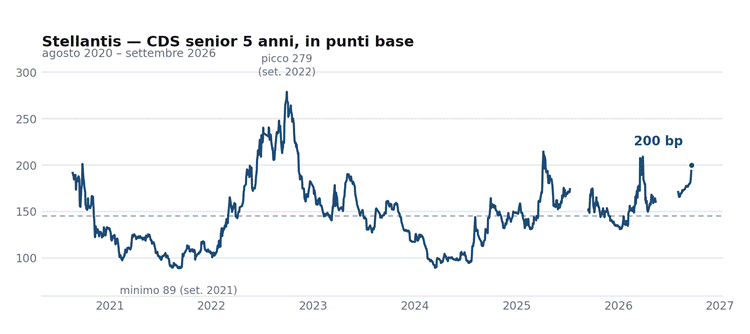
Fonte: Bloomberg (FCA IM CDS EUR SR 5Y). La linea tratteggiata indica la media del periodo, 146 bp.
Il CDS quota oggi 200 punti base, contro i 134 di inizio anno: un allargamento di 66 bp, quasi il 50%, in nove mesi. Il movimento non è stato lineare — dopo il picco di 209 bp a marzo il mercato aveva ricompresso fino a 150-160 in primavera — ma da agosto la risalita è stata continua: da 166 a 200 bp in sei settimane, con oltre 14 punti base guadagnati in una sola seduta tra il 18 e il 21 settembre, cioè a ridosso del profit warning di Volkswagen. È la conferma numerica che il riprezzamento del comparto non è rimasto confinato all'equity: è passato anche sul credito.
La prospettiva storica, però, serve a non drammatizzare. Duecento punti base sono più del doppio del minimo della serie (89 bp, settembre 2021) e stanno sopra la media degli ultimi sei anni (146 bp), ma restano lontani dal picco del settembre 2022, quando il CDS toccò 279 bp in piena crisi energetica. Il mercato del credito sta dicendo che il problema è serio ma non sistemico: si chiede più premio ma non si sta prezzando un dissesto.
Tradotto in probabilità e con l'ipotesi standard di un tasso di recupero del 40%, un premio di 200 bp implica un tasso di default annuo attorno al 3,3%: circa 15% di probabilità cumulata di evento di credito su cinque anni e 21% su sette anni. Sono ordini di grandezza, non stime puntuali, ma sono la misura di ciò che si vende quando si compra una CLN (e il metro con cui va giudicata la cedola che si incassa in cambio).
Focus prodotto: due CLN su Stellantis a confronto
1. CLN Citigroup — ISIN XS3077240730
Cedola trimestrale del 5,80% annuo, acquistabile sotto la pari a 87.104,82 euro su un nominale di 100.000. Non è previsto rimborso anticipato: si va a scadenza a giugno 2036. Salvo eventi di credito il flusso complessivo è di 156.550 euro, pari a un rendimento del 79,73% — 8,17% su base annua — con una plusvalenza potenziale di 69.445,18 euro. In caso di evento di credito la struttura è a Market Recovery: si recupera come se si avesse un'obbligazione, e non è un dettaglio secondario perché limita il danno nello scenario avverso.
Il contro principale è il taglio: 100.000 euro di nominale non sono adatti a tutte le tasche e rendono impossibile scaglionare gli ingressi o fare switch graduali. Si aggiunge una size contenuta, 5 milioni, che rende concreto il rischio di bid-only — un mercato in cui l'emittente quota solo in acquisto e il prezzo resta a sconto. Da valutare inoltre la liquidità: spesso l’emittente è presente con un’unica unità in bid e ask.
2. CLN Leonteq — ISIN CH1571740633
Cedola dell’8,20% pagata mensilmente, prezzo di acquisto sotto la pari a 9.858,85 euro su un nominale di 10.000. Lo strumento è callable dal 20 giugno 2030, con rimborso complessivo in caso di richiamo pari a 13.120,56 euro, cioè +33,08% — 8,83% annuo — e una plusvalenza di 3.261,71 euro. Sono previste ulteriori finestre nel 2031 e nel 2032: la callability non è mensile ma annuale, e la minore frequenza riduce sensibilmente la probabilità di richiamo.
Portato a scadenza — luglio 2033 — il rimborso salvo eventi di credito sarebbe di 15.580,56 euro, pari al 58,04% e a 8,52% annuo, con una plusvalenza di 5.721,71 euro. Il punto di attenzione è la clausola di recovery: qui siamo su Zero Recovery, in caso di evento di credito l'investimento si azzera e non si può sperare di recuperare come con un'obbligazione o come un CLN di tipo Market Recovery. È il prezzo della cedola più alta, e va messo sul piatto senza attenuanti.
Le differenze che contano
| CLN Citigroup – XS3077240730 | CLN Leonteq – CH1571740633 |
Emittente | Citigroup | Leonteq |
Cedola | 5,80% annuo, trimestrale | 8,20% annuo, mensile |
Valore nominale | 100.000 euro | 10.000 euro |
Prezzo di acquisto | 87.104,82 euro (sotto la pari) | 9.858,85 euro (sotto la pari) |
Scadenza | Giugno 2036 (poco meno di 10 anni) | Luglio 2033 (poco meno di 7 anni) |
Richiamo anticipato | Non previsto | Callable dal 20/06/2030, poi 2031 e 2032 (finestre annuali) |
Flusso a scadenza | 156.550 euro → +79,73% (8,17% p.a.) | 15.580,56 euro → +58,04% (8,52% p.a.) |
Flusso in caso di call | n.a. | 13.120,56 euro → +33,08% (8,83% p.a.). Callability nel 2030-2031 e 2032. |
Plusvalenza generata | 69.445,18 euro | 5.721,71 euro a scadenza / 3.261,71 euro in caso di call |
Evento di credito | Market Recovery | Zero Recovery |
Duration | 7,32 anni | 5,23 anni (3,28 in caso di call 2030) |
Size emissione | 5 milioni | 15 milioni |
Letta in verticale, la tabella dice che la CH1571740633 prende più rischio in due punti e lo restituisce in quattro: più rischio emittente (Leonteq contro Citigroup) e più rischio in caso di default, perché lo Zero Recovery azzera l'investimento dove il Market Recovery lascia un valore residuo. In cambio offre una cedola più alta, una scadenza più corta — sette anni contro dieci, quindi meno tempo perché un evento di credito si verifichi — una callability non troppo lontana che garantisce comunque un rendimento minimo superiore al 33%, e una duration decisamente più bassa.
È su quest'ultimo punto che il focus prodotto si ricollega al discorso sui tassi. Scadenza più breve e cedola più alta portano la duration della Leonteq a 5,23 anni contro i 7,32 della Citi tenuta fino a scadenza, e a 3,28 anni in caso di call al 2030: con la parte lunga sotto pressione per ragioni strutturali, una duration più bassa significa meno rischio di prezzo lungo il percorso. Si aggiunge il taglio: 10.000 euro contro 100.000 rendono la Leonteq operativamente molto più semplice da negoziare, perché consentono più ingressi nel tempo e il reinvestimento delle cedole. Da valutare inoltre la liquidità, finora più bassa sul prodotto di Citigroup.
Il CDS aiuta anche a capire da dove arriva una cedola dell'8,20%. Un premio di 200 bp costruito sull'ipotesi di recovery al 40% corrisponde, su una struttura a recovery zero come la Leonteq, a circa 330 punti base: sommati a un tasso privo di rischio in area 3%, danno un rendimento "teorico" attorno al 6,4%. I poco più di 200 punti base che separano quel valore dall'8,52% offerto dalla CLN sono il compenso per il rischio emittente Leonteq (rating BBB), per una scadenza più lunga di quella del CDS quinquennale, per l'illiquidità e per l'opzione di richiamo che si concede all'emittente. Non è extra-rendimento gratuito: è la somma di rischi che il CDS, da solo, non prezza.
Due chiavi di lettura dei CLN: recovery low risk e bond substitution
Lo stesso strumento risponde a due problemi diversi, e vale la pena tenerli separati perché la platea a cui si rivolgono non è la stessa.
1. Recovery low risk sulla posizione Stellantis
Chi ha una minusvalenza su Stellantis e ritiene basso il rischio di default della società mentre resta alto quello sul prezzo, sta dicendo una cosa precisa: la mia tesi è sul credito, non sull'equity. La CLN traduce quella tesi in uno strumento coerente, perché elimina la variabile che ha generato la perdita. Non serve che il titolo risalga, non serve che tenga una barriera, non serve che il piano industriale funzioni entro una certa data: serve solo che Stellantis non incorra in un evento di credito.
È un recovery a basso rischio di mercato, non a basso rischio in assoluto: la differenza è tutta qui. In cambio si ottiene un rendimento dell'8-9% annuo su un orizzonte definito, con il flusso cedolare che erode la minusvalenza invece di generare nuove imposte.
2. Bond substitution: CLN su Stellantis al posto di un’obbligazione Stellantis
Per capire se un CLN è competitivo è sufficiente guardare a delle obbligazioni comparabili.
Spesso infatti il CLN è molto più redditizio dei bond comparabili e presenta il cosiddetto “pick-up” grazie al fatto che presenta un rischio in più – quello dell’emittente della nota. Con un rischio di credito aggiuntivo spesso si ottiene maggiore flusso cedolare, maggiore rendimento e, delle volte, anche una frequenza coupon più elevata, a parità di altre caratteristiche (scadenza, seniority).
Di seguito vediamo le obbligazioni quotate su Stellantis in FreeFinance PRO.
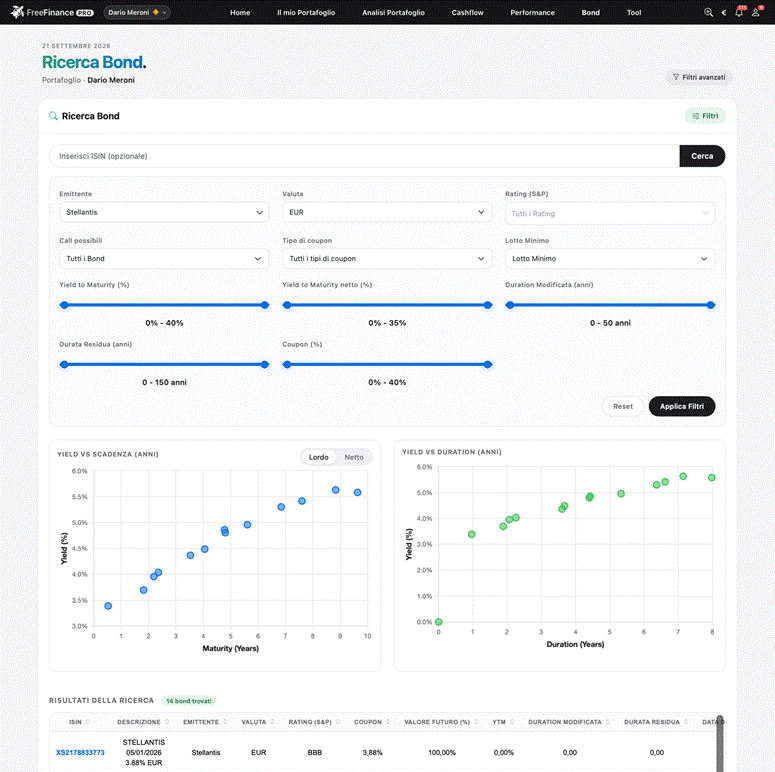
Come vediamo dall’immagine, i rendimenti che è possibile ottenere sulle obbligazioni Stellantis sono nettamente più bassi rispetto a quelli che è possibile ottenere sulle CLN.
Entrambe le CLN risultano quindi competitive, al punto da prestarsi anche a una strategia di switch to improve, nella forma classica della bond substitution in cui si vende l’obbligazione per comprare un certificato/CLN con maggiore rendimento aggiungendo maggiore rischio.
Ma andiamo a vedere numericamente la convenienza di una eventuale strategia di bond substitution.
La XS3077240730 scade nel 2036 e rende l'8,17% annuo. I due comparabili naturali sono la XS3090092233, con un rendimento a scadenza del 5,63%, e la XS2787827604, ferma al 5,58%: due punti e mezzo abbondanti in più, che sono il prezzo del rischio di credito aggiuntivo (Citigroup) che ci si sta assumendo.
Il caso della CH1571740633 è più articolato, perché la scadenza 2033 convive con tre finestre di richiamo. Vale la pena metterle in fila una per una, perché il confronto regge in tutte e quattro le finestre.
Orizzonte | CLN CH1571740633 | Obbligazione Stellantis comparabile | Rendimento obbligazione | Differenziale |
Call 2030 | 8,83% annuo | XS2787827190 | 4,49% | +4,34% |
Call 2031 | 8,72% annuo | XS3090081897 | 4,86% | +3,86% |
Call 2032 | 8,64% annuo | XS2464732770 | 4,96% | +3,68% |
Scadenza 2033 | 8,52% annuo | XS2356041165 | 5,30% | +3,22% |
Non esiste uno scenario di richiamo in cui la CLN renda meno dell'obbligazione corrispondente: il differenziale resta sopra i tre punti percentuali in tutti i casi. In questo caso chiaramente il differenziale è più alto perché si passa da un senior Stellantis a una struttura a recovery zero sullo stesso nome.
Da notare che il differenziale maggiore si ha in caso di richiamo: l’emittente, al momento, non ha convenienza a richiamare la CLN perché paga il differenziale più elevato rispetto al bond comparabile.
Ricordiamo inoltre un elemento che il confronto di rendimento non cattura: a differenza delle cedole obbligazionarie, le cedole delle CLN permettono di recuperare le minusvalenze. Questo è un ulteriore vantaggio: se ho generato delle perdite su Stellantis posso recuperarle facilmente sia con l’incremento di prezzo della CLN ma anche con gli elevati coupon. Il trattamento fiscale deve comunque essere sempre verificato con la propria banca o il proprio broker.
Questo articolo cita strumenti finanziari identificati da codice ISIN. Ai sensi dell'art. 20 del Regolamento (UE) 596/2014 (MAR) è disponibile gratuitamente l'elenco degli articoli diffusi negli ultimi 12 mesi.
Condividi su
Informazioni sull'autore
Ti è piaciuto l'articolo?
Non perderti neanche un contenuto, iscriviti subito alla newsletter gratuita di FreeFinance!
Iscriviti alla newsletterArticolo completo su FreeFinance Pro
L'articolo completo è disponibile su FreeFinance Pro, che richiede la registrazione gratuita. Proseguendo, verrai reindirizzato alla pagina dell'articolo sulla piattaforma FreeFinance Pro.